
“美妆越做越小 生意越做越细”
年初,欧莱雅集团表示旗下Lancme、YSL Beauty、Armani Beauty、Prada Beauty将与Cosmogen合作开发Mini Beauty产品,主要用于旅游零售和体验套装。
而就在9月10日,美国大型零售商Target最新的Target Beauty Studio在全美600多家Target门店及线上同步上线,新的美妆专区里设置了专门的Mini产品组合/区域;此前Ulta Beauty也已在官网独立开辟了“Mini/Travel Size”专区,目前该专区已有超过1200款商品;Olive Young韩国官网目前也在彩妆频道设置了“ (Mini彩妆/迷你彩色单品)”的入口……
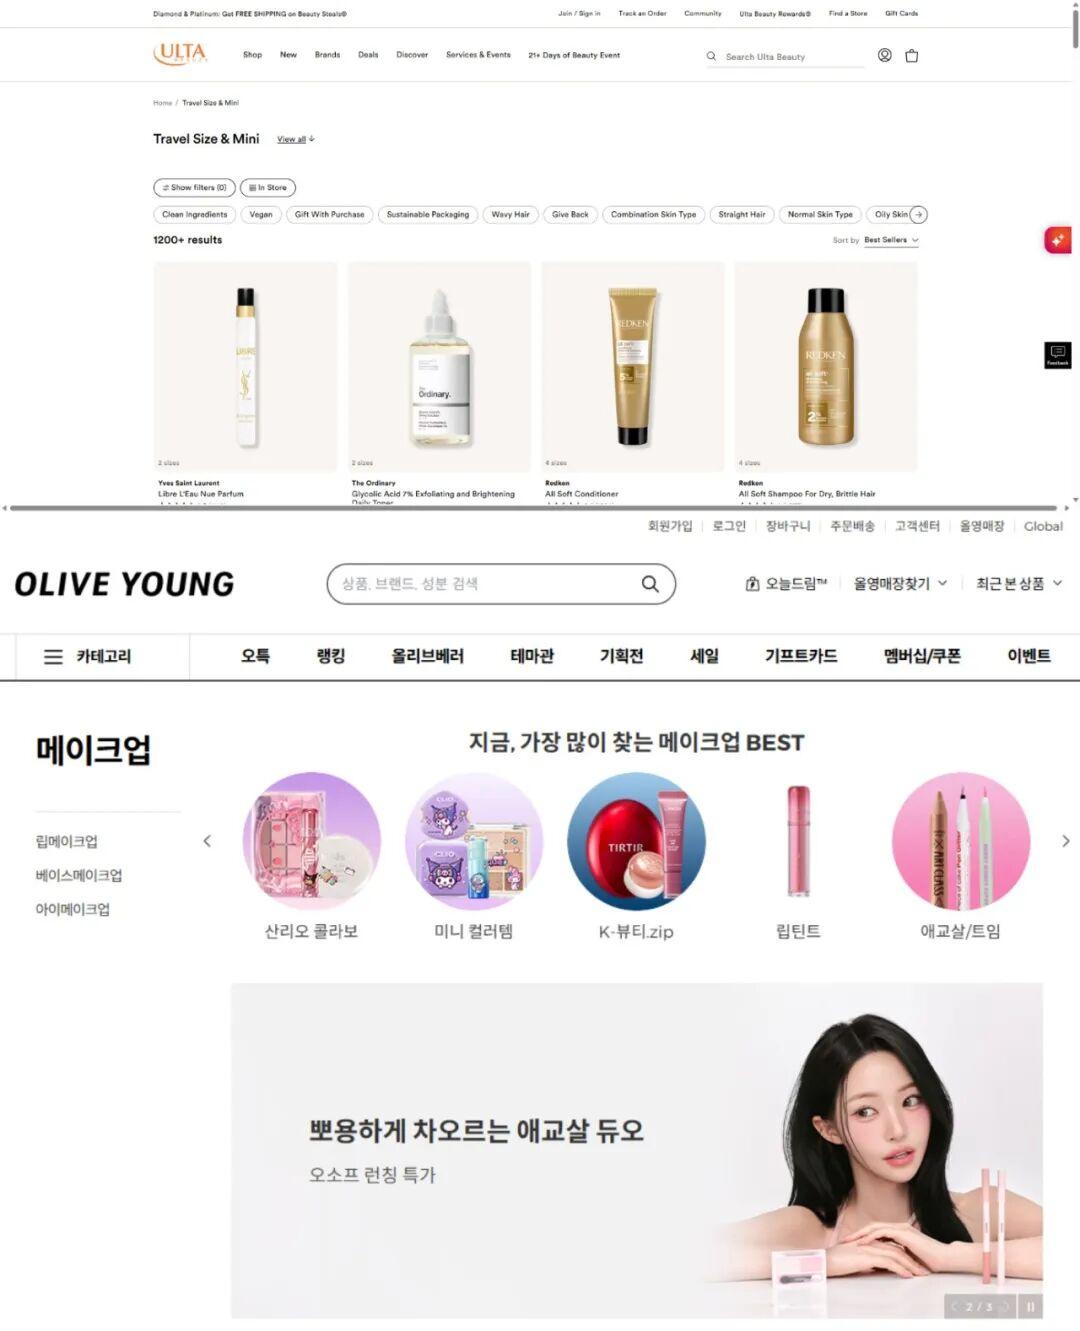
种种迹象表明,小容量、小规格的迷你美妆,正在摆脱传统的正装附赠的“小样”属性,进一步变成品牌、零售商会独立开发并经营的商品分类。
声量超33.6万
迷你美妆成为新生意?
DataIntelo数据显示,2025年全球Travel Cosmetic Minis市场规模约68亿美元(约合人民币456.12亿元),预计2034年达到124亿美元(约合人民币831.74亿元),2026至2034年CAGR约6.9%。尽管DataIntelo将“Travel Cosmetic Minis”定义为便携式小规格美容个护产品,并不能完全等同于“迷你美妆”,但这组数据也能够证明,小规格的美妆产品的市场规模正在逐渐扩大。
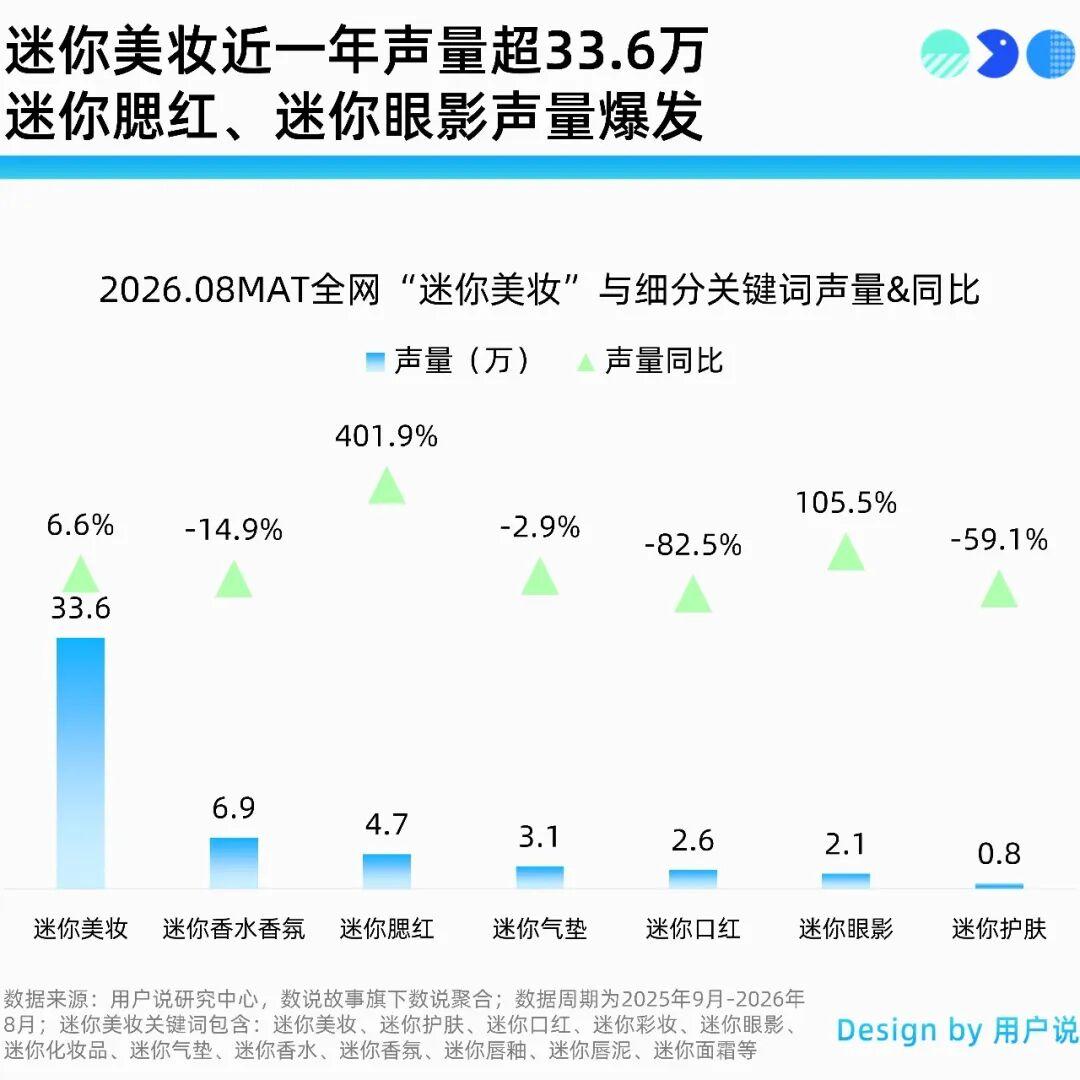
而用户说调研发现,近一年国内线上“迷你美妆”相关声量已达到33.6万,同比增长6.6%,其中迷你腮红、迷你眼影声量爆发,分别同比增长401.9%、105.5%。迷你美妆,尤其是迷你彩妆,正在成为一个全新的增量。
注:由于目前市面上对迷你美妆并没有统一的定义,本篇文章所讨论的“迷你美妆”,多指代“相较于同款或同品类主流正装容量明显缩小,同时具备独立定价、独立销售身份的正式产品”,传统免费赠品、非卖品小样则作为其前身及对照案例,不纳入核心讨论范围。
为什么会有越来越多人开始选择迷你美妆?最重要的是消费心理的转变。就像“口红效应”,在经济紧张时期,人们的悦己需求也不会消失,而会以更轻量的形式表现出来。相比正装,迷你美妆的单个售价、决策门槛、试错成本更低,更容易满足人们尝试新产品的心理——即使购入后发现不适合自己,也不会带来过大的经济及心理负担。
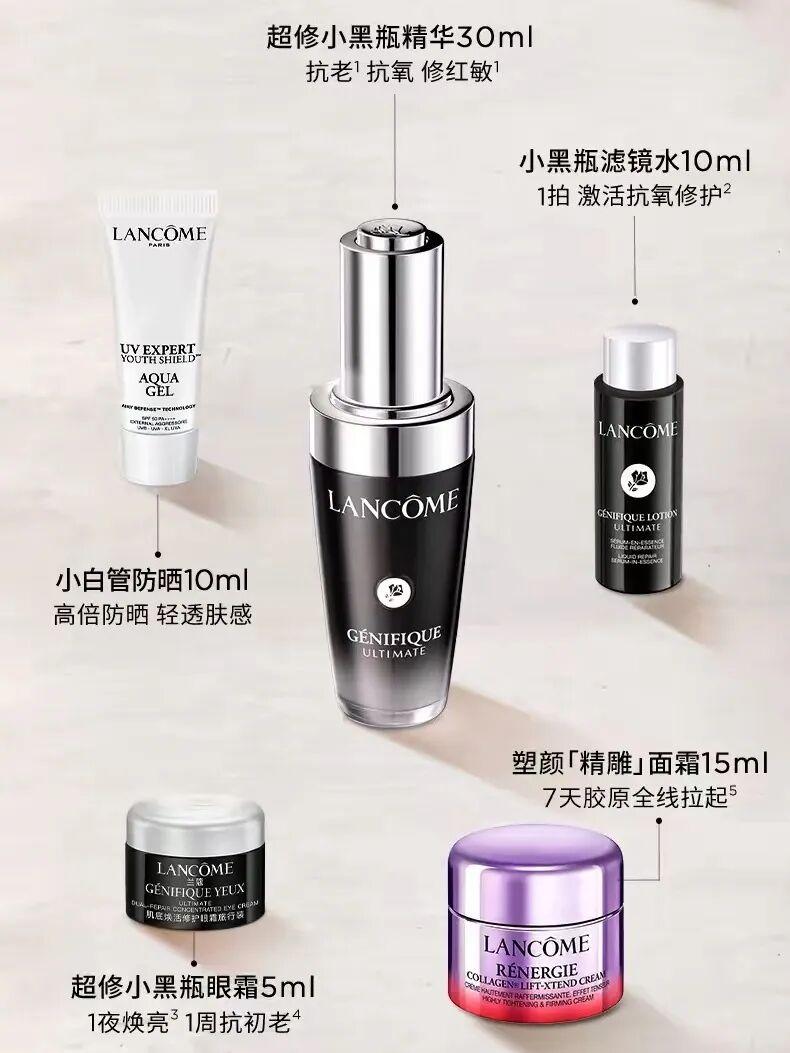
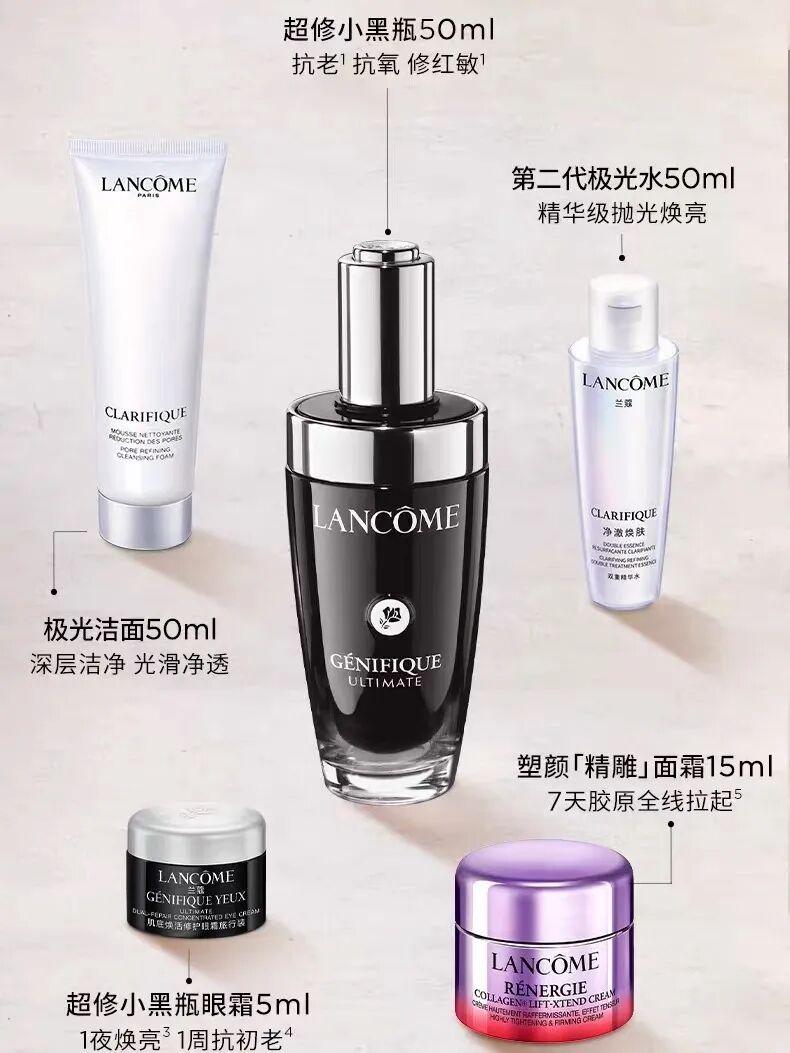
消费需求的变化也带动越来越多品牌入场,开始主动推出小规格产品。这些产品有着和传统小样类似的规格与包装,但不再以正装赠送、试用品、非卖品等形式存在,而是拥有了独立的定价、购买链接,例如兰蔻在今年七夕推出的小黑瓶礼盒,就有「超修小黑瓶50ml」和「超修小黑瓶30ml」两款规格,两者分别搭配不同的迷你附加产品,小规格装成了一个独立的可选择的商品链接。
不只是变“小”
迷你美妆正长出三种形态
本次我们将拆解目前迷你美妆的两种主要商业模式,以及其衍生的“迷你化设计”趋势。
小规格单卖,迷你款开始独立
第一种是品牌单独开发付费迷你款SKU,即推出独立的迷你款产品。这种模式尤其适合“低消耗、多选择”的彩妆品类。对大部分消费者来说,购买彩妆产品时的问题在于能不能用完、色号是否适配,而迷你款彩妆能够有效降低试错成本。
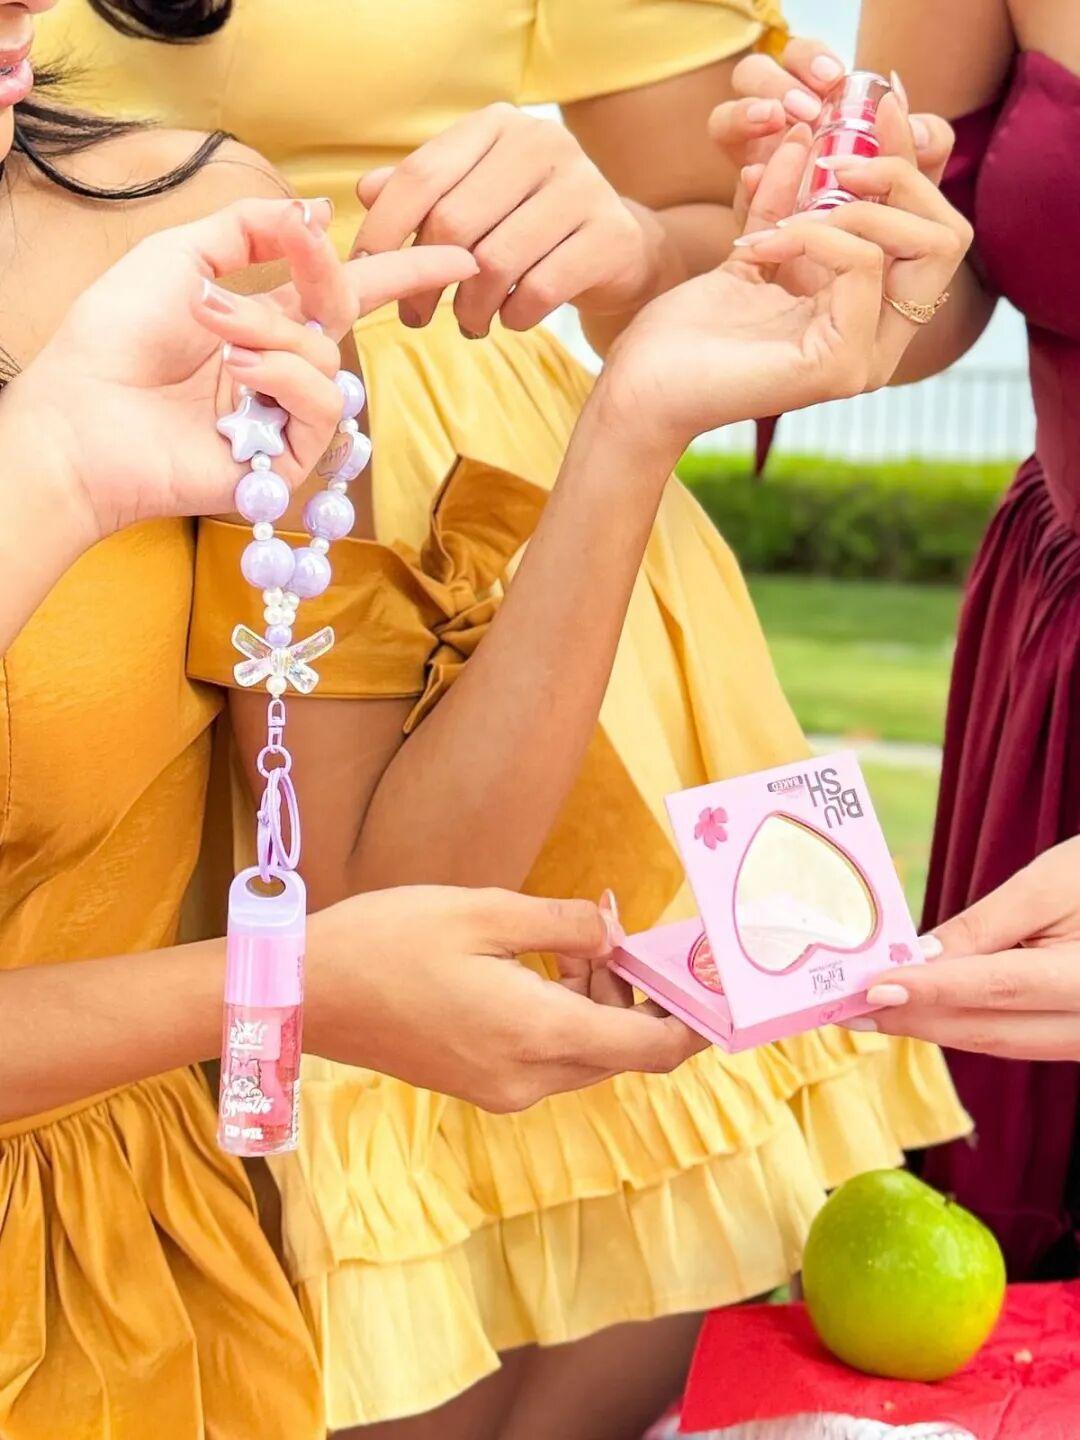
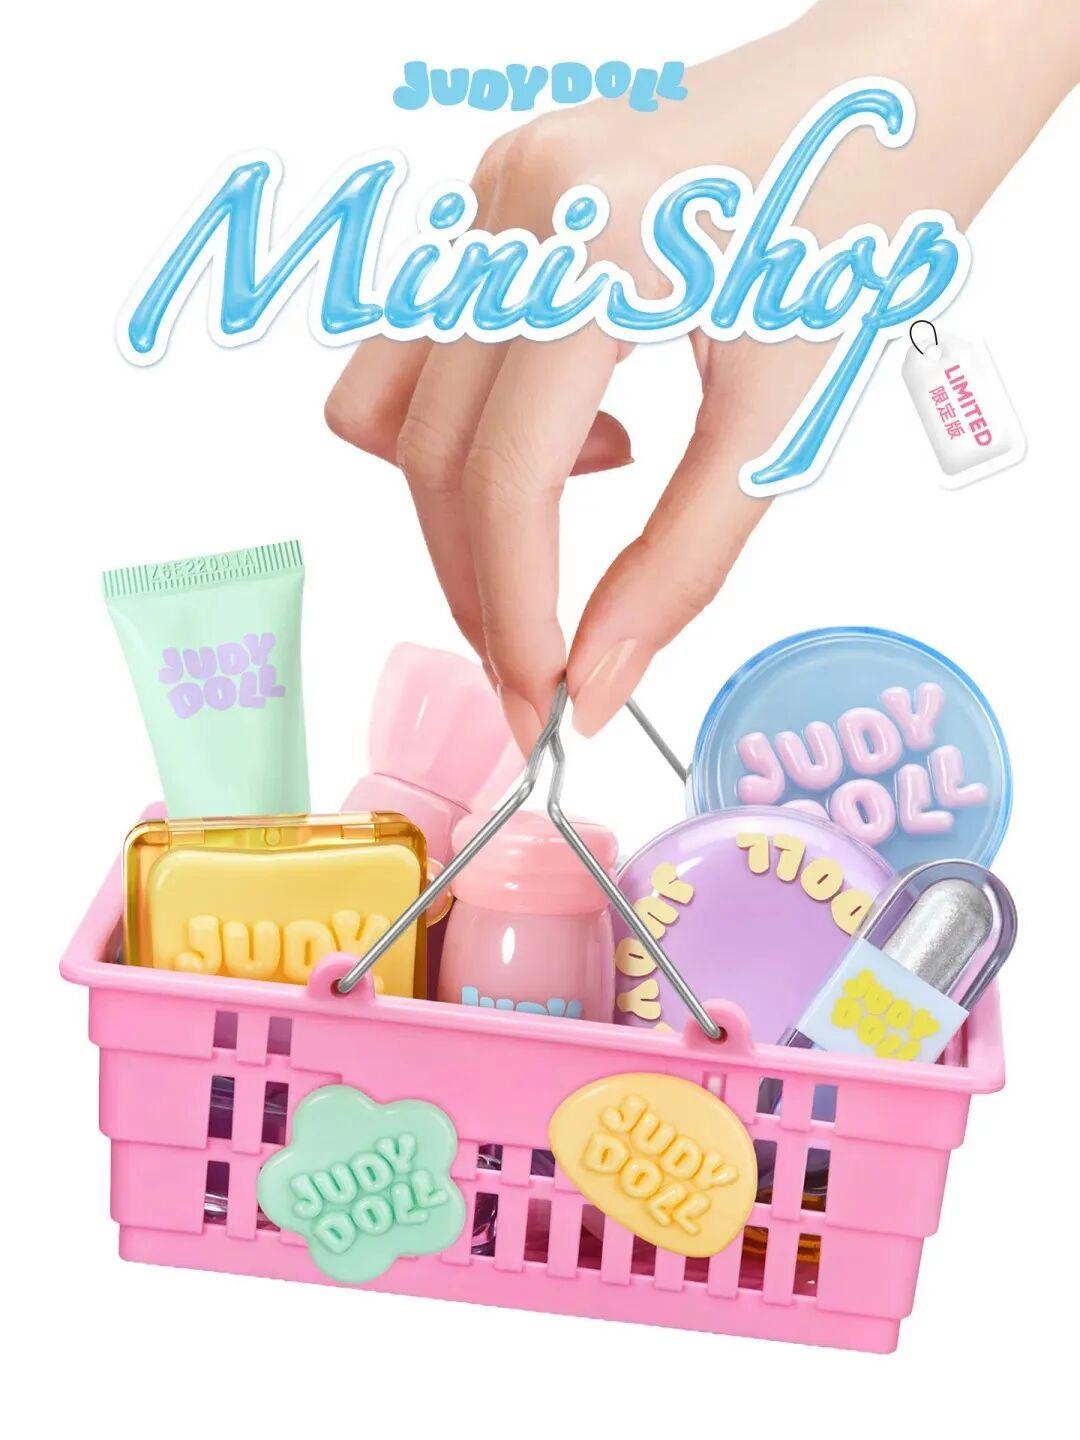
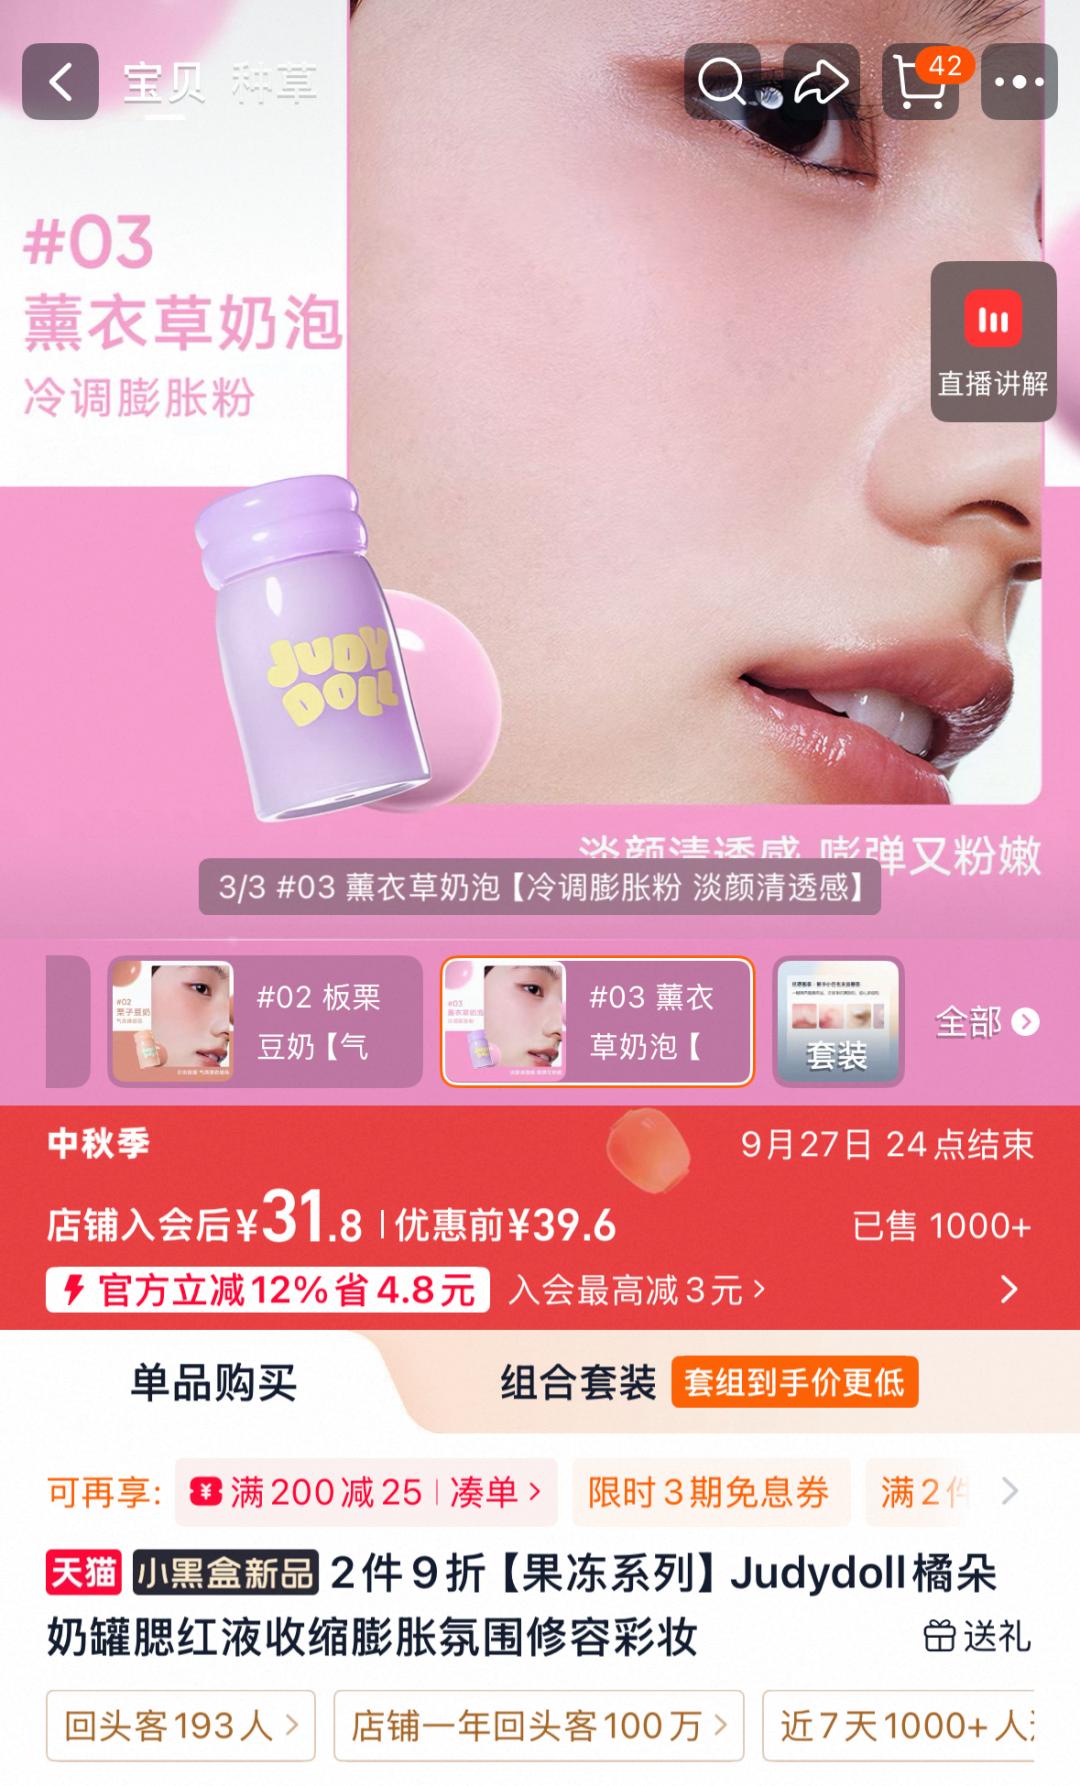
橘朵就在前段时间推出了迷你彩妆「口袋糖果系列礼盒」,全套礼盒包含软糖高修盘、果冻唇蜜、硬糖眼影液、奶罐腮红液、甜甜圈蜜粉饼、布丁吸油气垫以及多款配套周边,这些产品均为迷你款,其中综合盘净含量2g、腮红液净含量为2.8g,相比品牌同类型的高光修容综合盘(9g)、匀柔腮红乳(5g)有所减少。
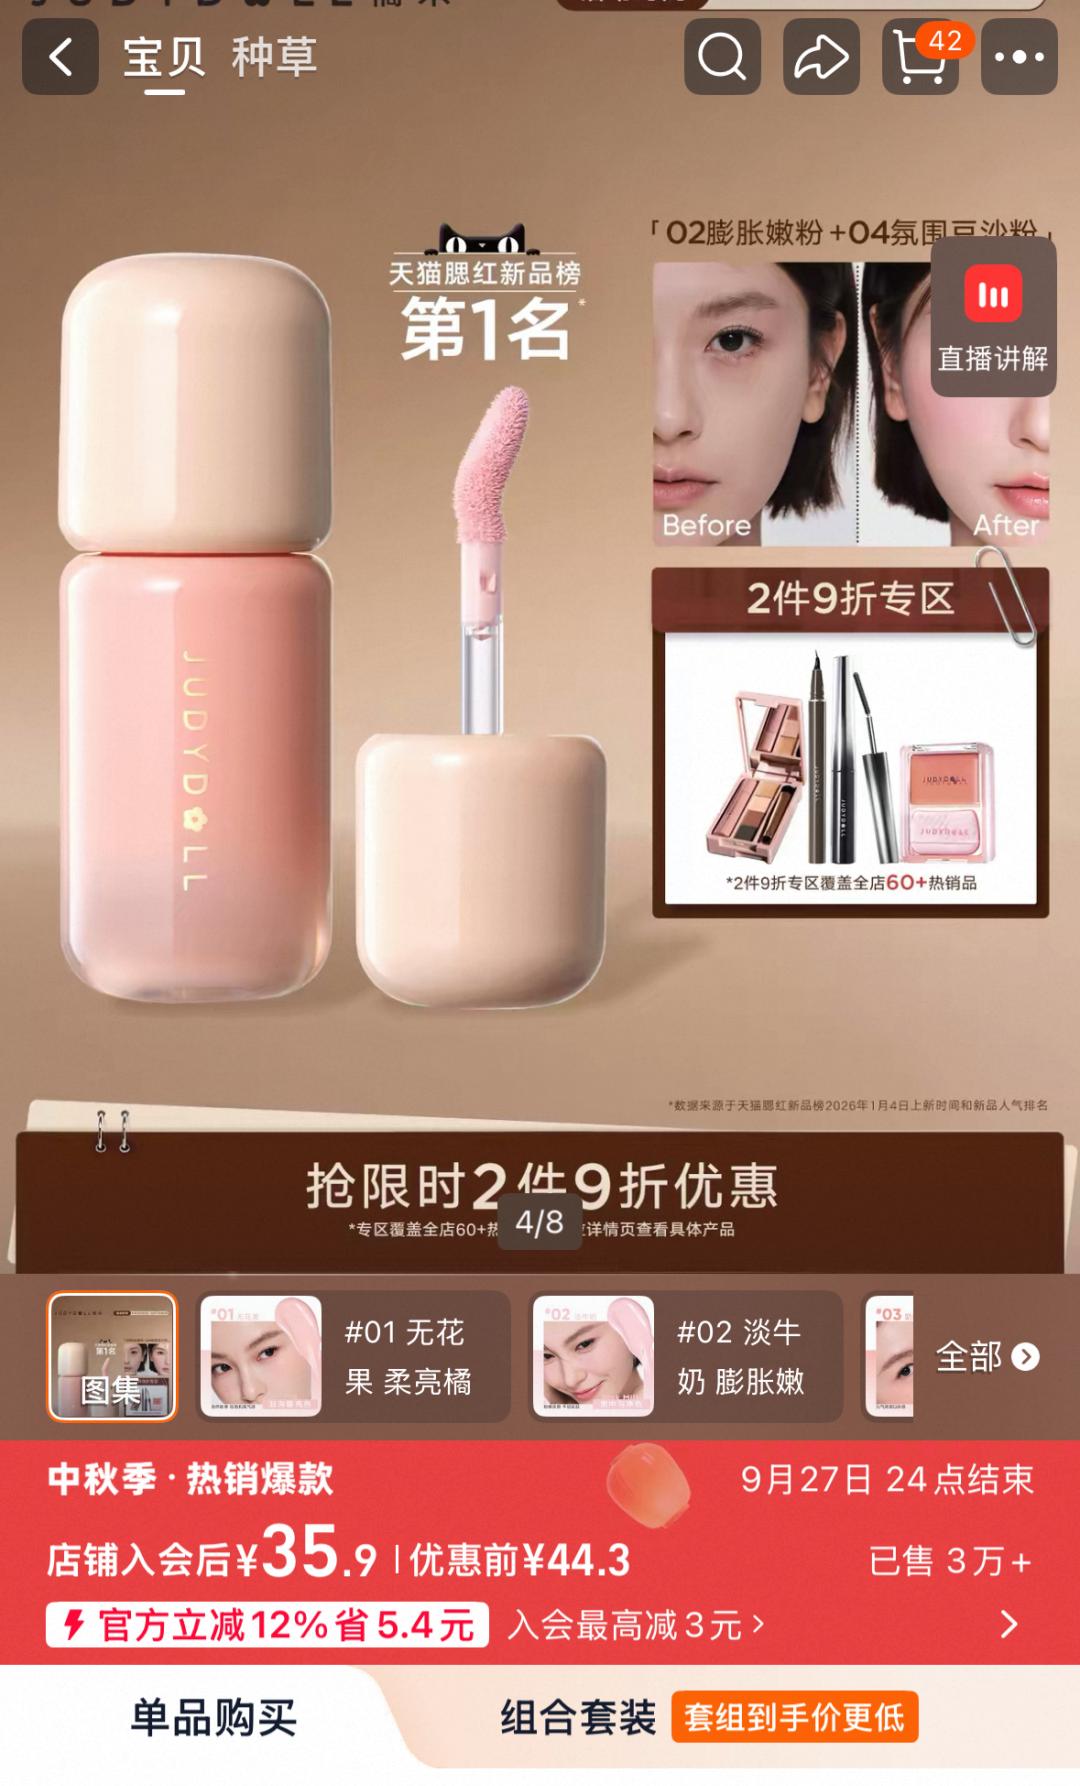
但迷你款不完全等同于低价格。橘朵迷你款的奶罐腮红液售价为39.6元,正装款的匀柔腮红乳售价为44.3元,两者折合单价分别为14.14元/g与8.86元/g,反而是迷你款的单价更高,这或许是因为迷你款在包材、灌装技术等方面成本占比变高,但也能说明,品牌在开发迷你美妆时,虽然牺牲了绝对单价,但单位克价却能有所提升,这也是迷你美妆值得关注的商业方向之一。
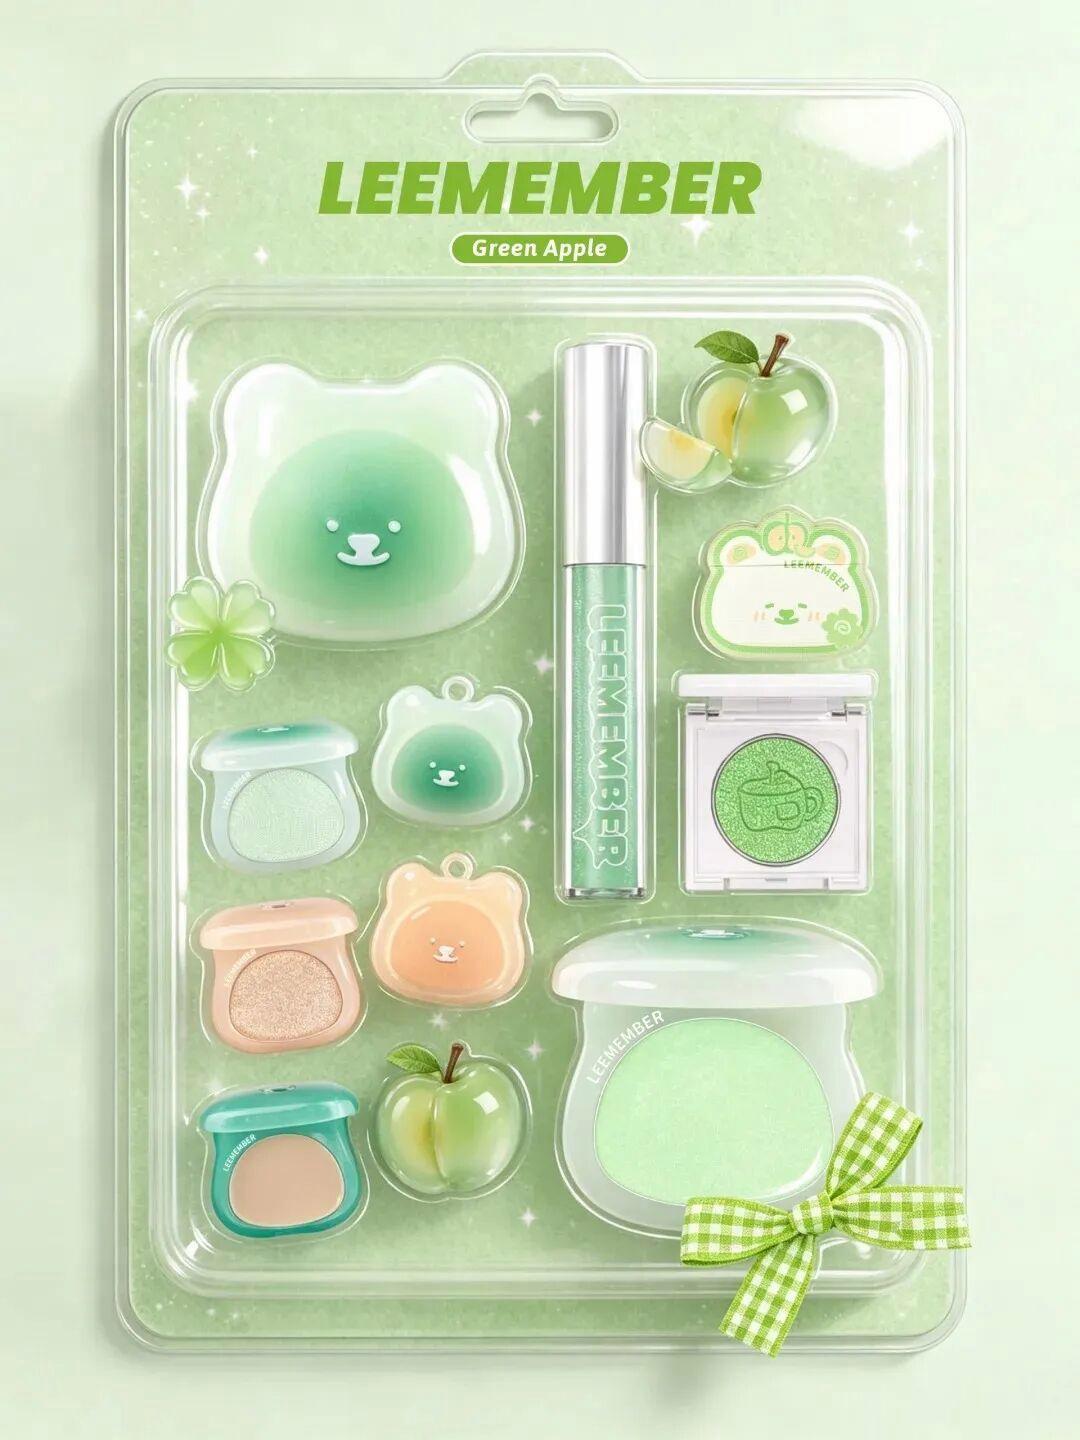
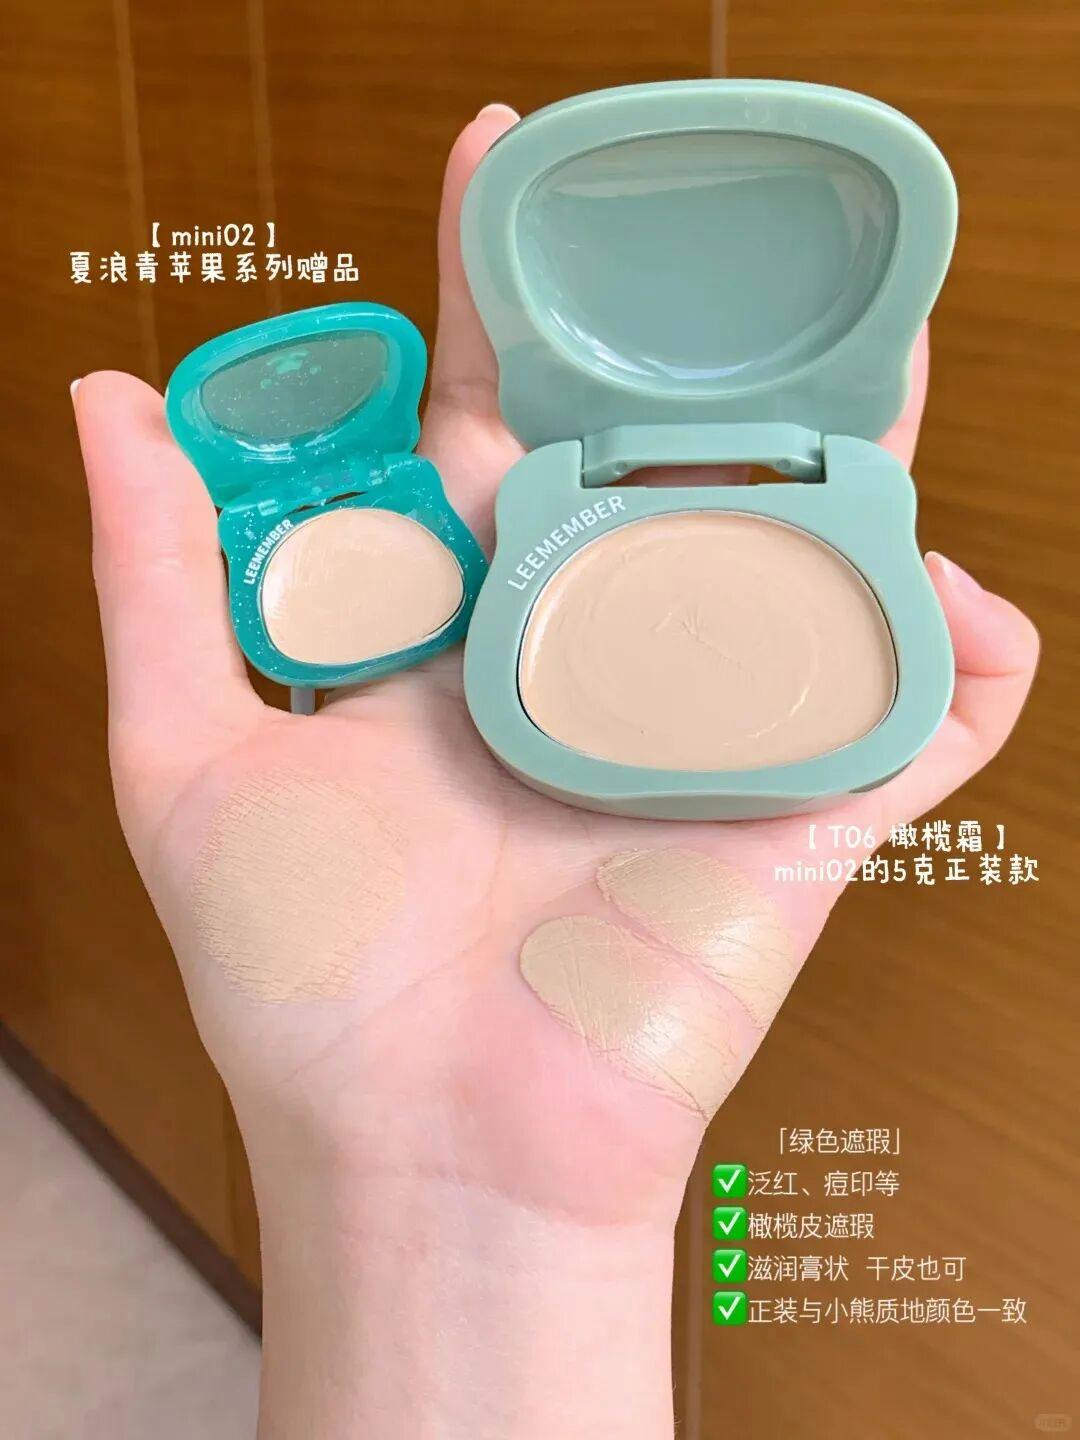
leemember荔萌也推出过多款“小鼻嘎”彩妆,包含腮红膏、遮瑕、多用粉等多款品类,更值得关注的是,此前品牌推出的「梦核夏浪青苹果」系列中,包含了一款迷你遮瑕膏产品,后续由于该款产品反馈良好,品牌单独推出了正装规格(5g)的同款产品。由此可见,迷你美妆实际上也可以成为品牌验证新品方向、筛选潜在爆品的一种方式。
多规格并行,建立完整消费链
第二种则是更为完整的商业模型,即Mini—Midi—Full(迷你装—标准款—大容量)的规格矩阵。这种模式能够在同一款产品的基础上建立完整的消费链条:迷你装适合尝鲜和入门、标准款适配大部分用户、大容量对应长期复购。迷你装是用户进入产品体系的第一步,而不是一件孤立的商品,倘若用户在尝试迷你款后有好的反馈,就能够有效带动复购。
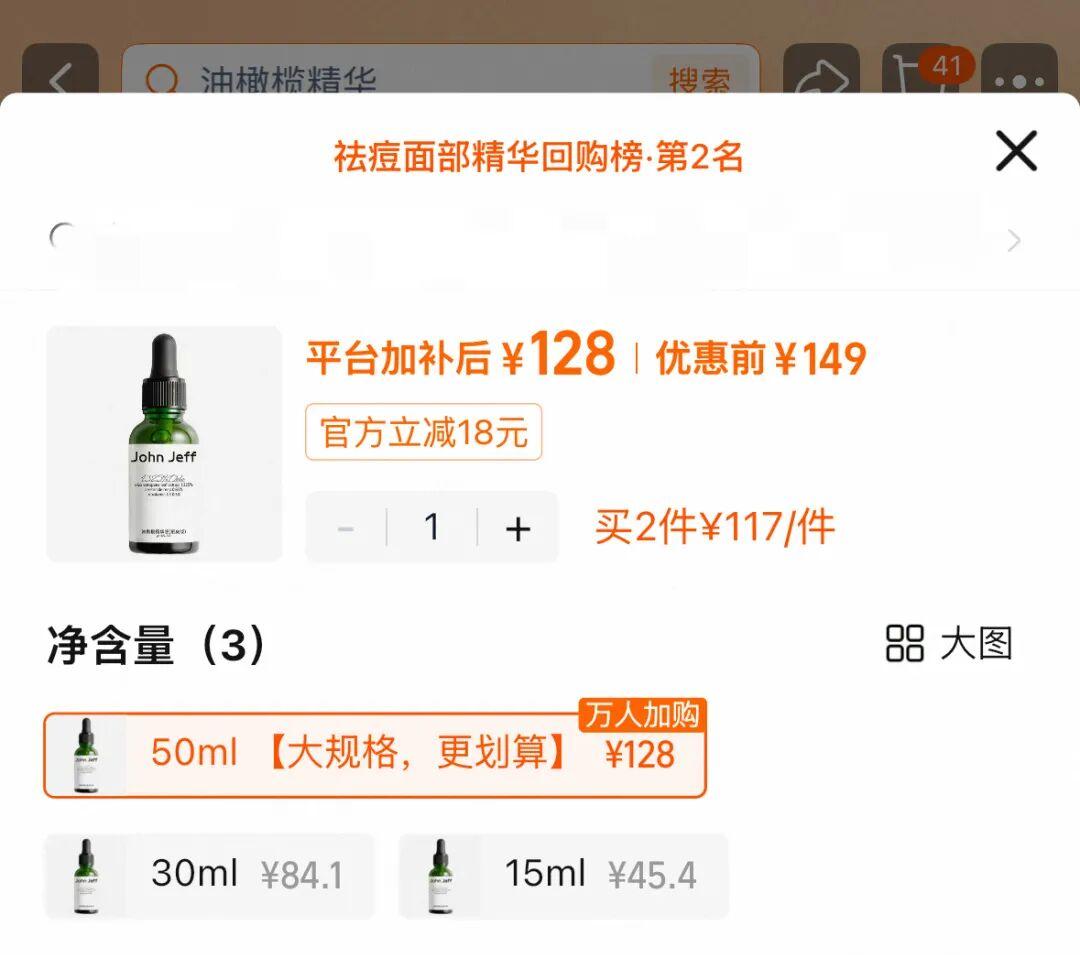
像John Jeff的精华产品大部分就已拥有了明确的规格梯度。油橄榄精华液、传明酸精华液、积雪草精华液都有15ml、30ml、50ml的三种规格,且每个规格都拥有各自的SKU。值得关注的是,15ml的小规格款并没有被标注为试用装或旅行装,而是被清晰地列为一个正式的产品规格。
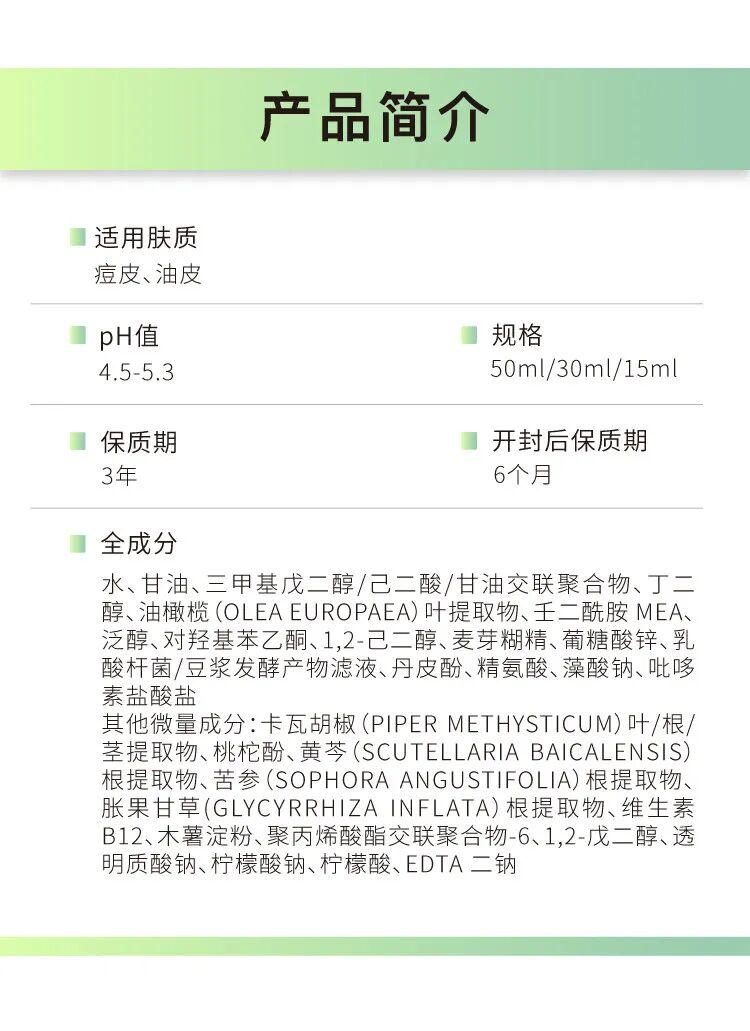
以油橄榄精华液为例,15ml、30ml、50ml三种规格的价格分别为55元、99元、149元,折合单毫升价格为3.67元、3.3元、2.98元,这也符合上述提到的迷你款产品绝对客单价低但单位克价高的特点。
相比于彩妆的即时妆效,护肤品类需要一定的时间才能见效,15ml的精华规格小,但也足够消费者使用一段时间,因此它能够提供传统的一次性体验装所没有的“时间周期”。
这种模式在海外品牌中也经常见到,且已经形成了成熟的容量叙事。美国品牌Milk Makeup的Hydro Grip Hydrating Primer目前就已推出Mini、Midi、Full三种规格,分别对应10ml、30ml、45ml。Drunk Elephant(醉象)的Protini Polypeptide Cream也在官网中明确列出little(15ml)、standard(50ml)、big(100ml)三种规格。
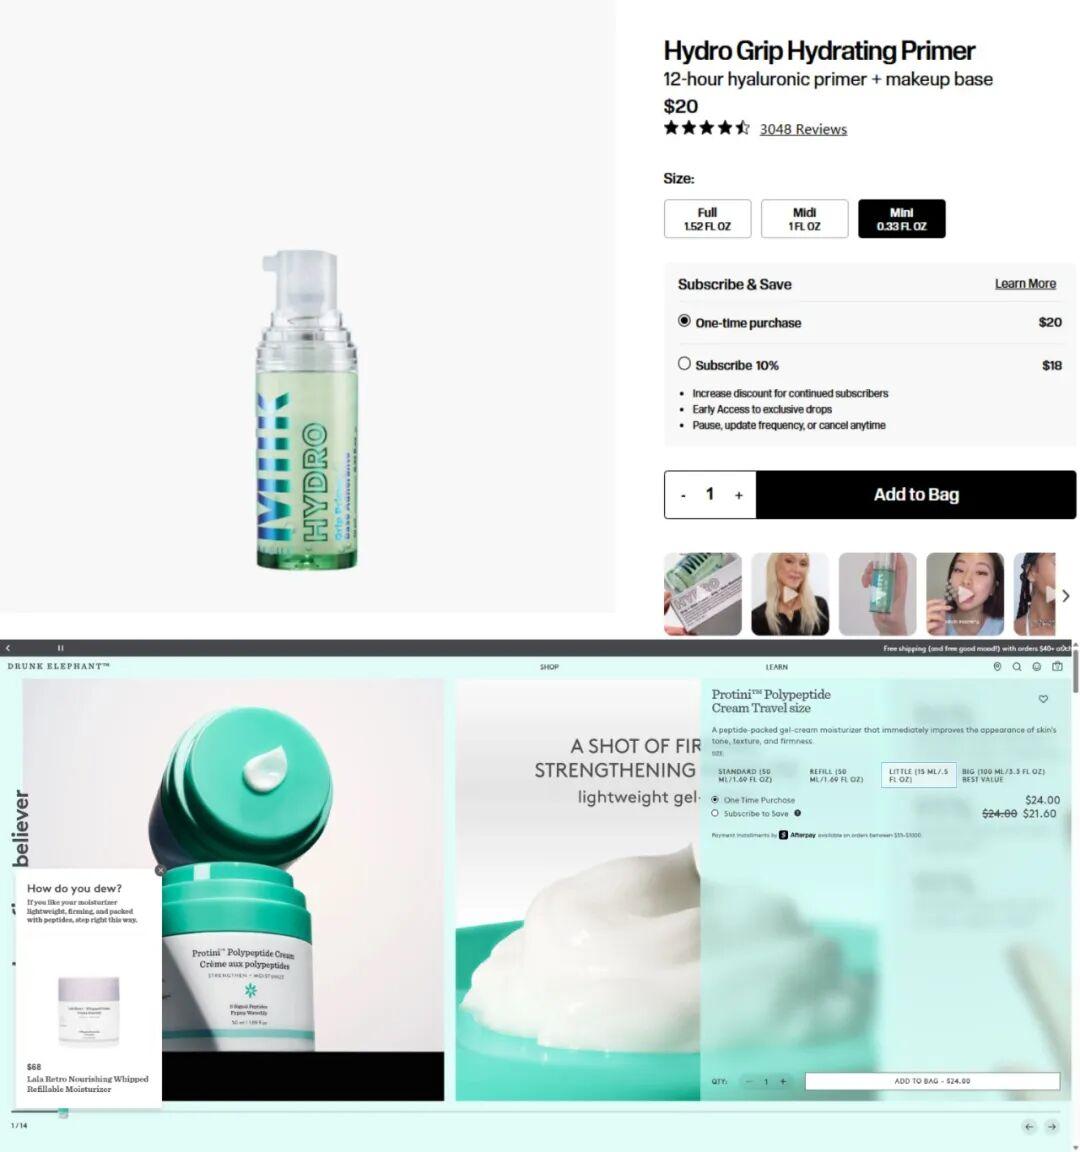
和John Jeff不同的是,Milk Makeup、Drunk Elephan将迷你款、标准款、大容量款这些概念明确地标注出来,而不是单纯地将不同规格并列出售,因此能够形成完整的容量叙事:消费者可以直观地根据消费阶段、消费喜好选择不同的规格。
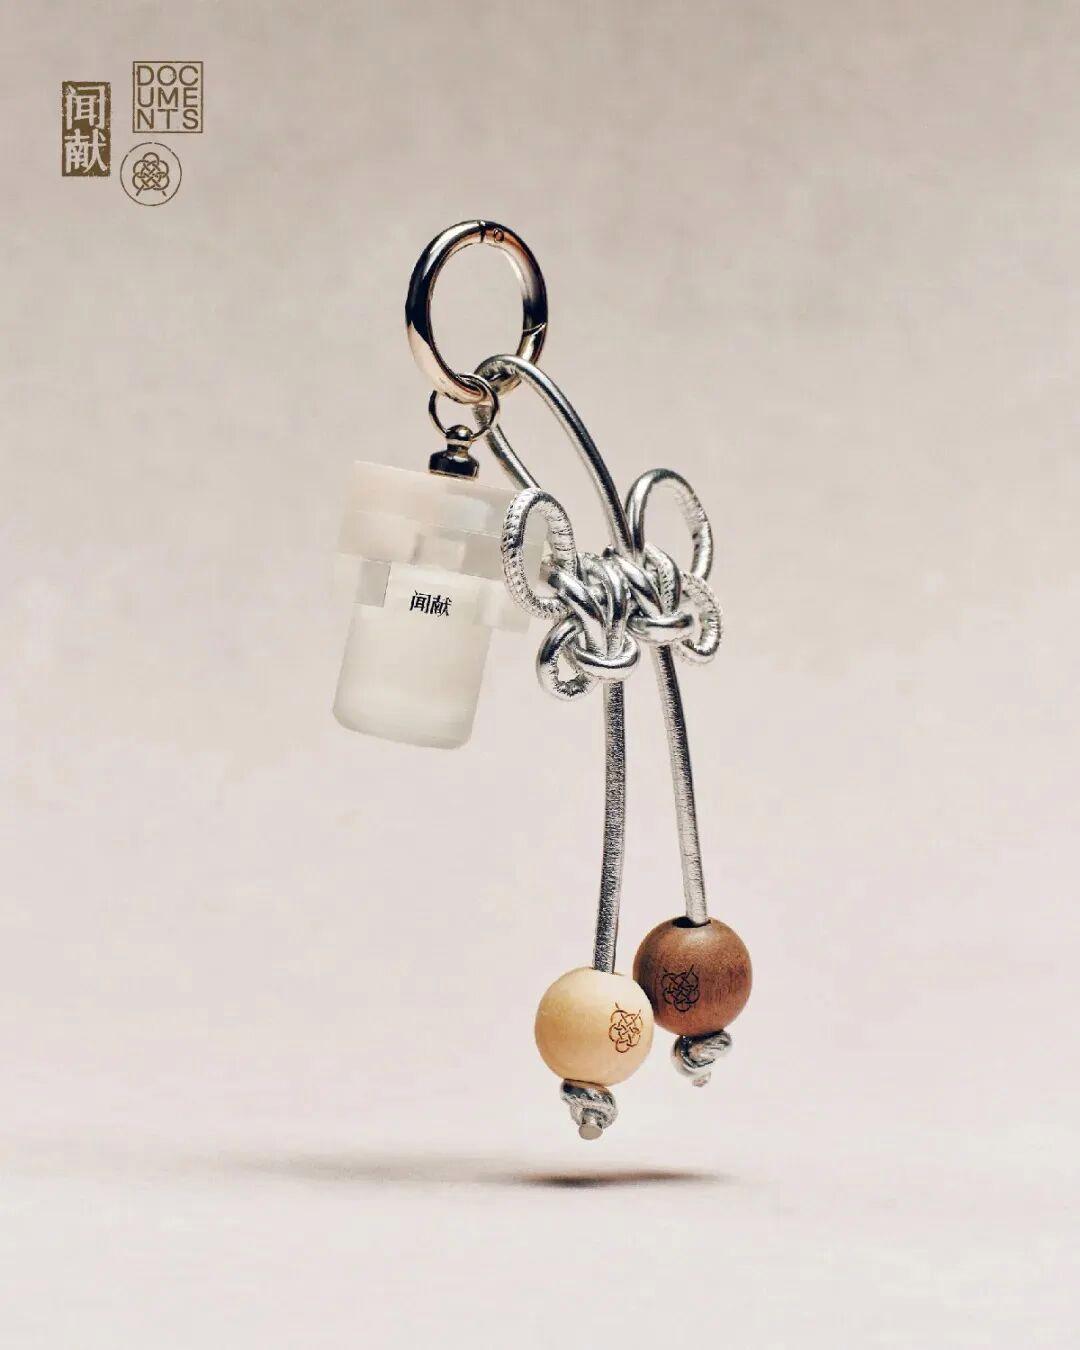
香水香氛品类对这种梯度模式的运用则更加成熟。像闻献在去年就正式推出小规格的5ml和15ml淡香精,香型包含初熟之物、羽化仙、杉间、柔韧荆棘等,而这些香型也都有相对应的更大规格产品,包括30ml、60ml、90ml。值得关注的是,品牌官方将5ml规格定义为Q香,即迷你香水,该系列同时被做成了绳结包挂的形式,成为“随行香品”:既承担了香水的本质功能,又可以作为装饰品使用。
缩小的美妆,开始成为配饰?
这体现了迷你美妆的另一种衍生模式,即美妆产品的饰品化——随着包挂、个性化配饰的升温,部分品牌尝试推出可穿戴、可当挂件的产品,像此前AMSUE的钥匙扣挂件唇膏、rhode的手机壳装唇部产品,国内摇滚动物园的挂件护手霜、卡姿兰的挂件防晒等。
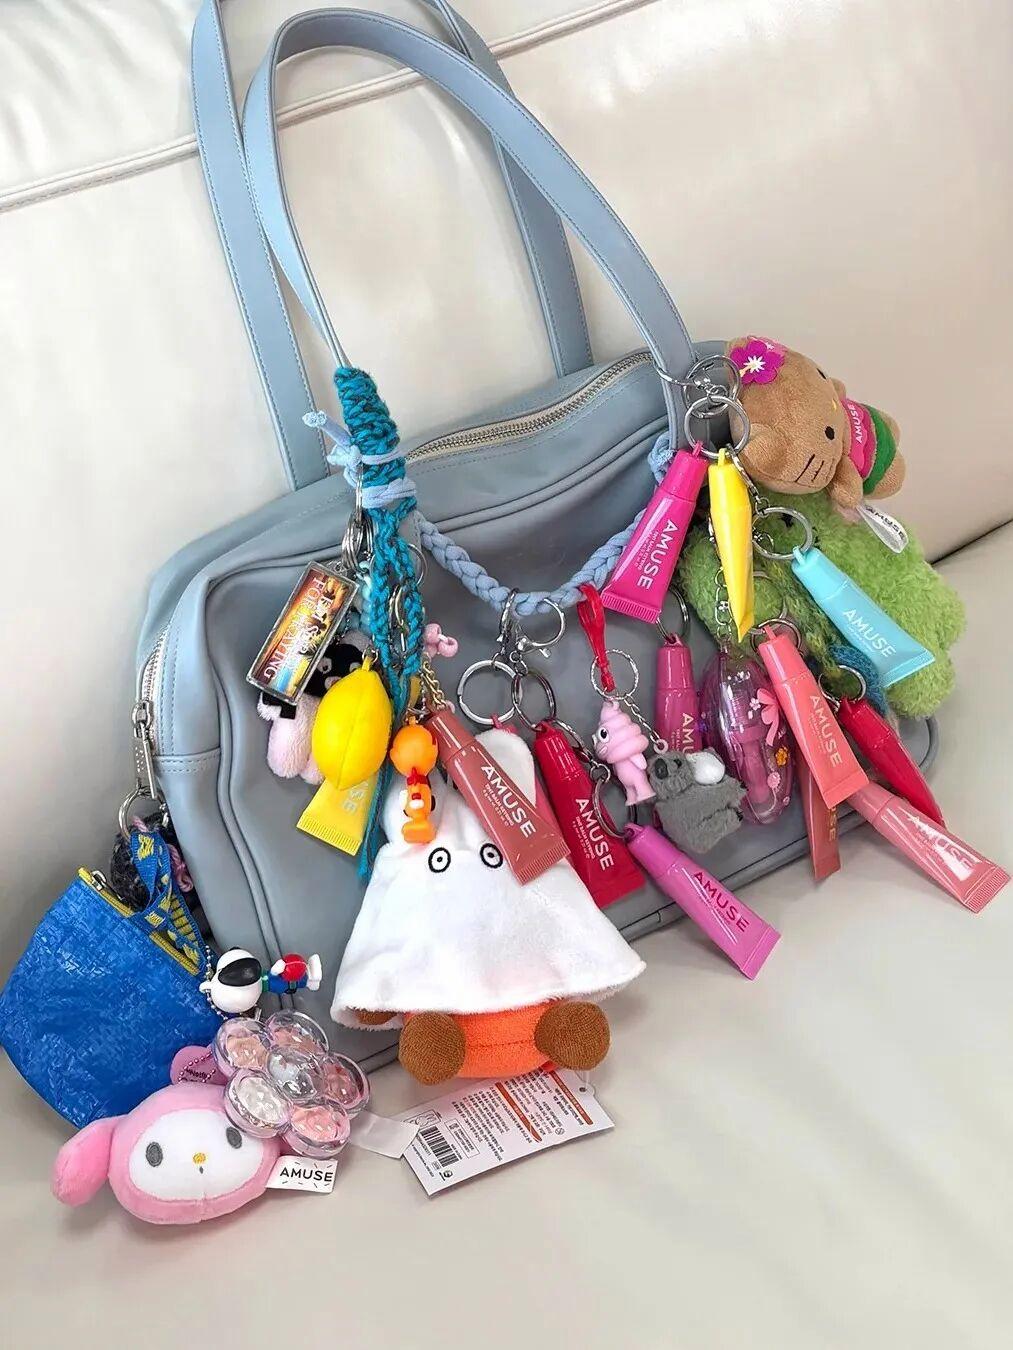
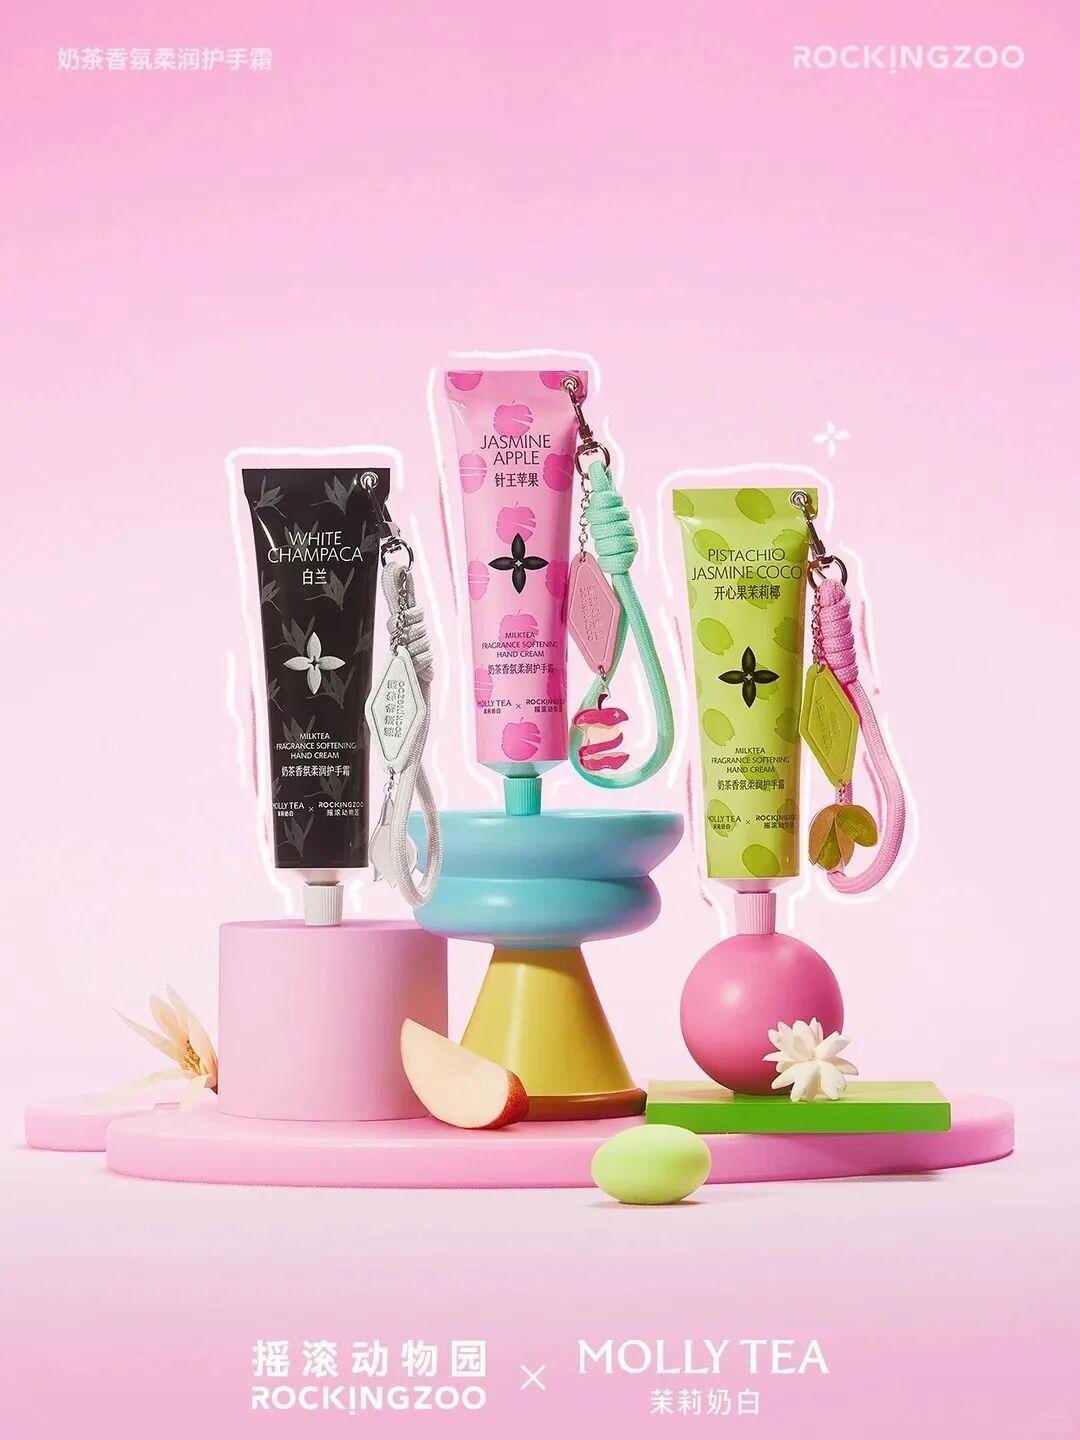
值得注意的是,饰品化的美妆产品并不完全等于迷你款,其更多在于解决产品携带、展示和传播的问题,即迷你化的包装。如果说前两种模式改变的是产品容量和价格体系,那么这种趋势改变的则是产品形态。
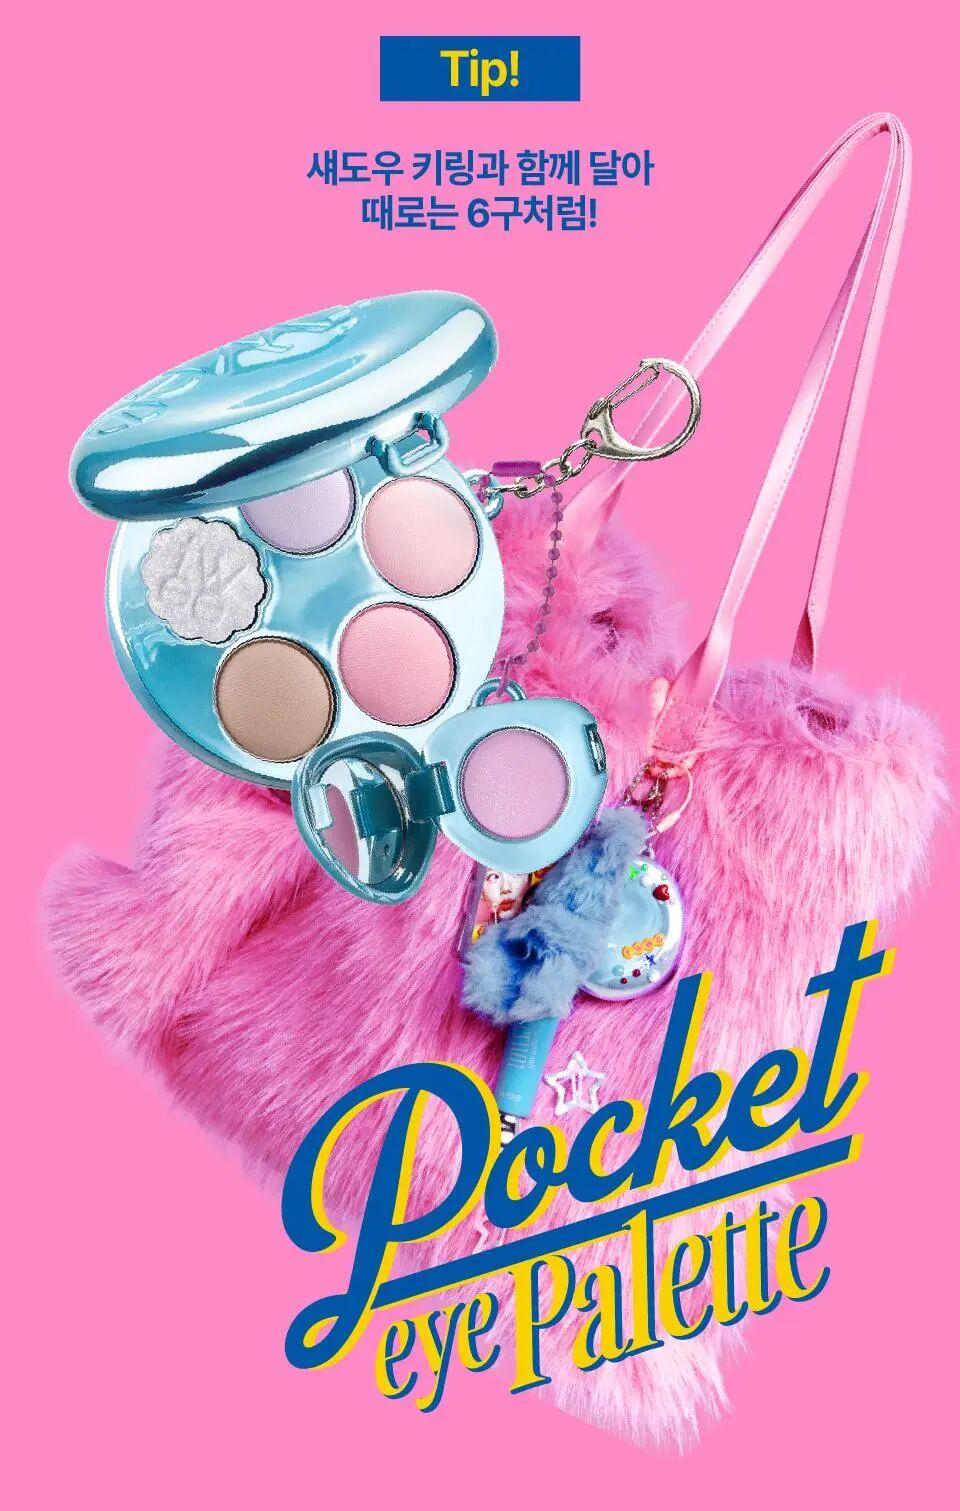
韩国新锐彩妆品牌Fwee,就是把迷你化包装+标准规格容量结合得比较好的案例。其推出的Pocket Palette系列,核心卖点在于Pocket-Sized、Keychain-Cute,即“刚好放进口袋的小尺寸”“随身携带方便补妆”,但产品规格却并未缩减,例如口袋眼影盘的实际克重为6g、口袋腮红盘的实际克重为9.6g,容量并不明显低于同类产品的正常范围。
Fwee展现了另一条创新路径:不是把现有正装缩小,而是从开发阶段就围绕便携、展示和饰品化重新设计独立的迷你化产品。
容量变小之后
迷你美妆还能怎么做?
当“迷你”不再小众,美妆品牌也应该意识到,迷你美妆已经摆脱了传统的小样、试用装的局限,成了一个具有独立商业价值的品类。
具体来看,以上我们分析的三种模式从核心逻辑、商业价值、适用品类等其实大不相同,分别适合的品牌类型也不同。
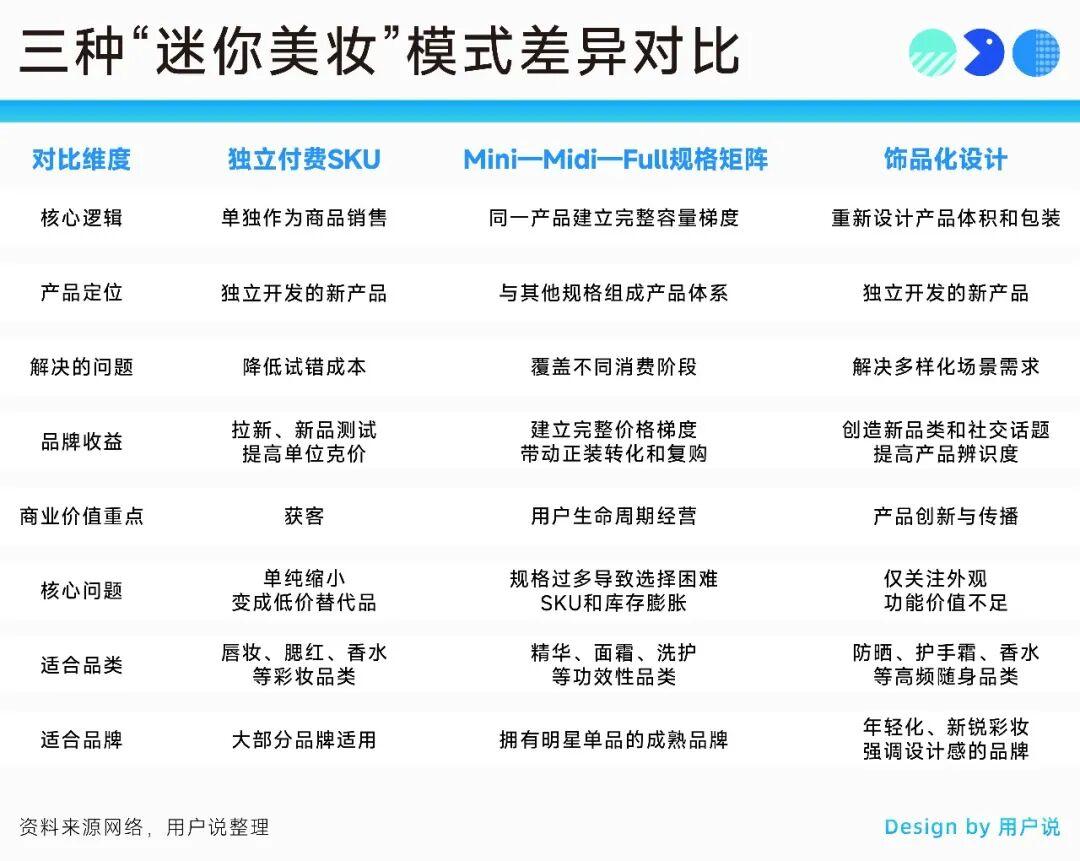
第一种“独立付费迷你款”,能适配大部分类型的品牌,例如新锐品牌、彩妆品牌、高端品牌。对新锐品牌来说,可以先用迷你款测试色号、质地和功效需求,再决定是否投入正装;对于高端品牌,它则能够在不直接给正装降价的情况下,创造更低的品牌进入门槛。
但对高端品牌来说,如果出现“买三个迷你款比买一个标准款划算”的情况,迷你款可能就会侵蚀标准款的地位,这也解释了为什么不少高端品牌会对线上小样、试用装设置购买门槛或数量限制。因此,高端品牌反而需要在不同规格的产品中打造差异化,让每一种规格都有其独特的消费价值。
第二种规格矩阵,则更适配已经拥有明星单品和稳定复购的成熟品牌。对这种模式而言,迷你款不是孤立SKU,而是整个产品生命周期的第一层。这种模式最考验品牌的,不是做产品的能力,而是价格梯度和规格之间的分工能力。因此品牌在布局之前,也需要思考迷你款产品的定位:究竟是为明星单品引流,促进跨品类购买;还是方便品牌进入便利店、旅行零售等新渠道。
第三种“配饰化设计”,则更适合年轻化、新锐、设计驱动型品牌。这类模式重点不是让规格变少,而是让产品更适合随身携带,甚至变成装饰,它改变的是产品形态而非容量。因此这类模式更适合希望借产品设计制造传播、强化年轻化心智的品牌,而不是单纯希望降低消费者购买门槛的品牌。
当然,也并非所有的美妆品类都适合做成迷你款,像香水、唇妆、腮红、眼影这类有多样化选择性的类型就较为合适,其次是精华、面霜、专业洗护这类需要一定的使用周期才能见效的功效型品类;而那些本身单价低、消耗快、对包装结构依赖高的产品,缩小后包材和灌装成本占比或许会随之变高,反而不适合做成迷你款。
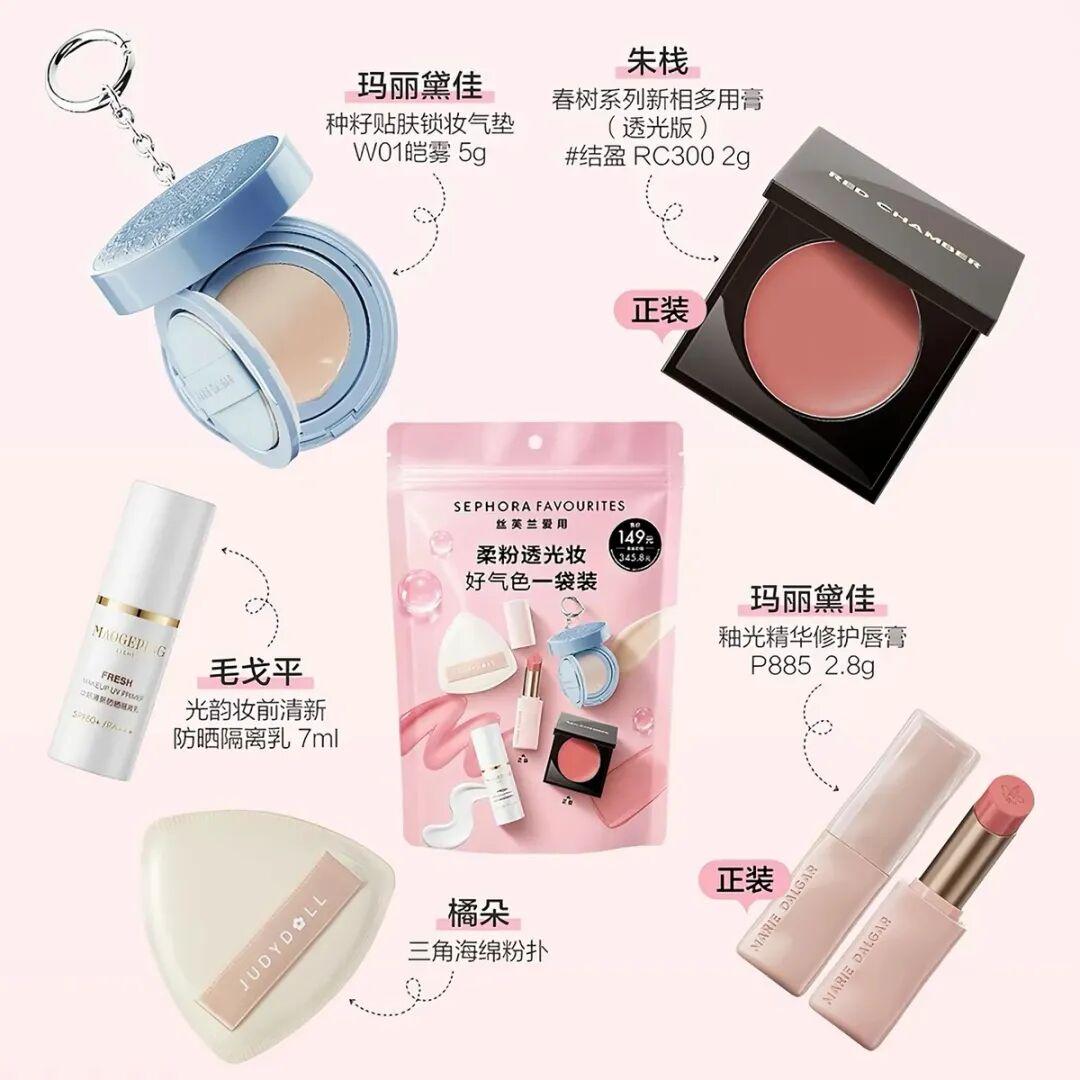
除此之外,迷你美妆实际上也有利于渠道方,尤其对零售商而言,迷你美妆的低售价能吸引消费,小体积也适合在有限的货架面积中多铺货,特别是收银台、旅行专区、节日礼赠等特殊陈列区。像丝芙兰中国就推出了“一袋装”产品,让迷你美妆成为了可以被独立购买的商品。
美国零售商CVS此前已在2700家门店设置专门的mini美妆区域,覆盖55个品牌、125款以上产品。此后其mini美妆销售额同比增长140%,2026年又进一步向另外1200家门店扩展。这说明,迷你美妆不只是一项品牌策略,也开始成为零售商重新组织美妆货架的一种方式。
在过去,容量越大往往意味着越划算,但如今消费者更愿意尝鲜,也愿意拥有更多产品。不过这并不代表迷你美妆会取代正装,真正有价值的迷你款,应当和标准装、大容量装共同承担消费任务:不仅拉动新客、吸引流量,也能扩展产品数量,形成矩阵。
未来美妆竞争的,不只是配方、功效和包装,容量本身,也会成为产品设计的一部分。迷你美妆真正考验的,不是把产品做小,而是把消费者的购买路径重新设计一遍。
作者 | 江小羊
编辑 | Alicia
视觉 | 七七