
“爽肤水喷雾从辅助工具到独立增长线”
近几年,喷雾正在悄悄从护肤流程里的辅助产品,变成一个越来越值得单独研究的品类。
一方面,它天然适配当下更碎片化的护肤场景。通勤、运动后、晒后、带妆状态下,消费者未必有条件完成一整套护肤流程,但喷雾可以用较低的使用成本切入即时需求。另一方面,品牌也在重新定义喷雾能做什么。过去围绕补水、降温、舒缓展开的基础功能,正在向控油、提亮、修护、抗老甚至妆效管理延伸,水油双相、精华喷雾、固态精华等新剂型也不断出现。
这意味着,喷雾的竞争逻辑已经发生变化。它不再只是一个强调便携和细腻雾感的工具型产品,而开始承接明确的功效、细分的人群以及更多元的使用场景。对于品牌来说,真正的问题也从“要不要做喷雾”,变成了:喷雾究竟能不能成为一条独立的产品增长线。
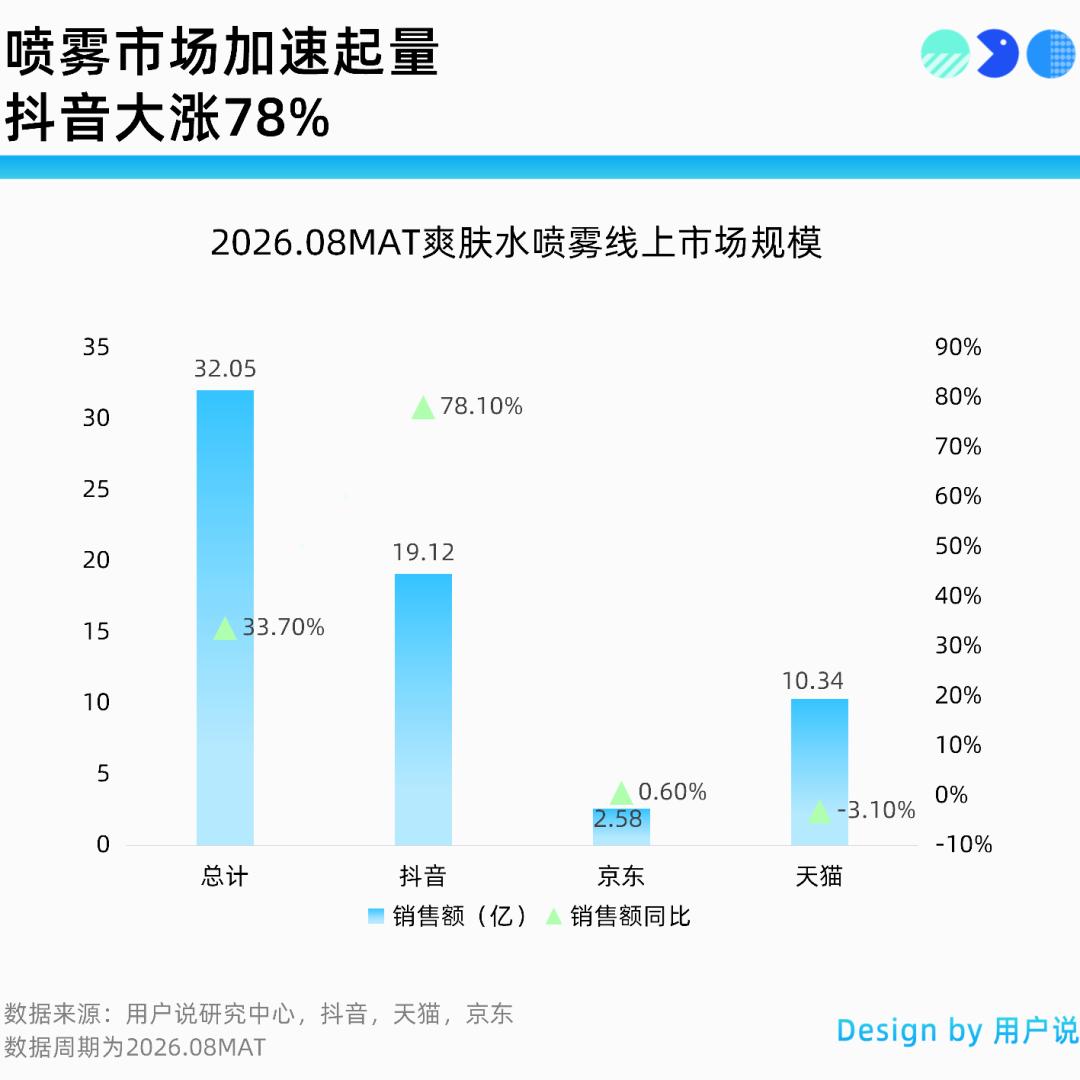
用户说研究数据中心显示,截至2026.08MAT,爽肤水喷雾在天猫、京东、抖音三大平台实现销售额32.05亿元,同比增长33.7%。这表明喷雾并非爽肤水中的边缘剂型,而正在成为增长较快的细分方向,但不同平台之间已经出现非常明显的结构分化。
其中,抖音销售额19.12亿元,占比约59.7%,同比增长78.1%;天猫销售额10.34亿元,占比约32.3%,同比下滑3.1%;京东销售额2.58亿元,占比约8.0%,同比增长0.6%。
喷雾市场的增量高度集中在抖音。从平台变化看,天猫和京东整体表现偏弱,抖音市场份额已经贡献接近六成市场,说明这一品类的增长越来越依赖内容场景和即时转化。喷雾本身具备使用动作直观、肤感容易展示、妆前妆后都可切入等特点,在短视频和直播中容易被演示和种草,同时补水、舒缓、定妆等具体场景成为购买理由。
因此,喷雾正在从传统补水工具升级为新的功效与场景入口。舒缓、美白、控油等功效不断进入喷雾剂型。对品牌而言,下一阶段竞争的关键也会从“有没有喷雾”转向能否用功效、肤感和使用场景建立明确的购买理由。
爽肤水喷雾市场的品牌竞争已迈入新阶段,第一梯队强势领跑。颐莲以6.53亿元销售额位居第一,雅漾以4.55亿元排名第二,C咖以1.84亿元位居第三,TOP3合计销售额约12.92亿元,占整体喷雾市场约40.3%。其中,颐莲与雅漾两大品牌就贡献约三分之一市场,头部优势较为突出。
更值得关注的是,喷雾市场出现明显的价格带与产品价值分层。颐莲成交均价约75.8元,仍属于大众消费区间;雅漾、理肤泉等皮肤学级品牌集中在百元左右;C咖、自然堂、HFP等品牌则将价格推至150—200元区间;黛尔珀均价达到239.3元。这说明喷雾正在从基础补水工具,逐步向精华化、功效化和高端化延伸。
销量榜前三名同样由颐莲、雅漾和C咖拿下,销量分别约862万件、424万件和110万件,说明本次榜单喷雾头部品牌形成较明显的量价双高格局。
但从第四名开始,销量与销售额排名迅速分化:孔凤春以24.9元均价拿下销量第五,妮维雅以10.7元均价进入销量第11,这两者均未进入销售额TOP15;相反,HFP和黛尔珀成交均价分别达到214.9元和239.3元,销售额位列第四、第十,销量却未进入前15。这说明喷雾的销量同样不能脱离价格带单独判断。
本次两个榜单共有11个品牌重合,这说明爽肤水喷雾市场已经形成两套较清晰的增长逻辑:低价品牌主要依靠高频使用和低决策门槛扩大销量,高价品牌则更多通过精华化、功效升级和品牌溢价提升单件价值。真正值得关注的是70—170元左右的中间价格带,颐莲、雅漾、C咖、谷雨、理肤泉等品牌能够同时进入两张榜单前列,正是因为它们在价格接受度、功效认知和销售规模之间找到了更好的平衡。
颐莲、雅漾占据前二
基础喷雾仍能做大单品
颐莲爽肤水喷雾销售额6.53亿元、销量862万件,双榜第一;雅漾销售额4.55亿元、销量424万件,双榜第二。两者合计销售额达到11.08亿元,约占喷雾市场三分之一。进一步拆解可以发现,在精华喷雾、功效喷雾不断增加的背景下,两个头部品牌主要围绕保湿、舒缓这类基础需求做大规模,说明喷雾赛道真正的基本盘来自高频、低理解门槛的日常护理。
颐莲与雅漾的共同点,是都围绕一个核心资产长期做深,但具体产品逻辑并不相同。颐莲绑定玻尿酸,雅漾绑定活泉水,一个不断通过技术迭代提升喷雾的功效浓度,一个则依靠长期稳定的舒缓心智维持大单品生命力。
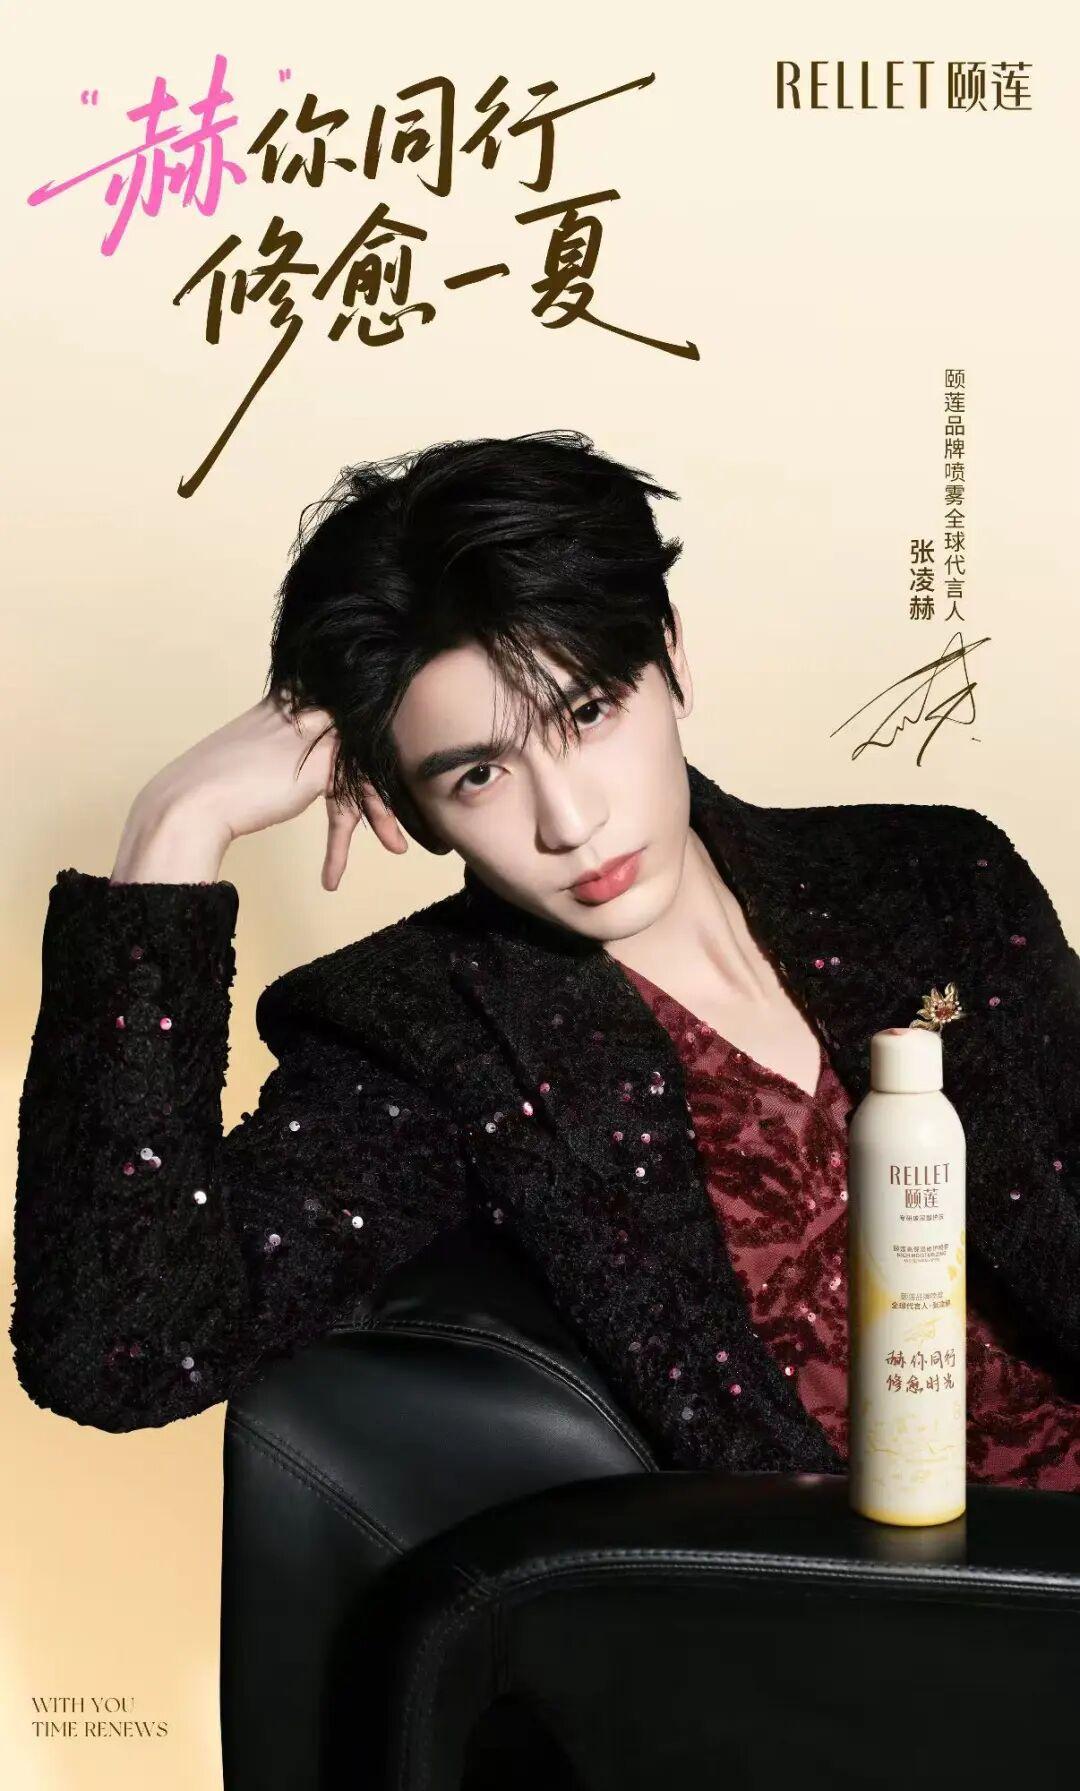
颐莲的核心产品是玻尿酸深层补水喷雾。产品以三重玻尿酸和多重保湿体系为基础,强调5秒吸收、4小时保湿,并通过0.2mm喷头、二元压力包装强化细雾与使用体验。2026年推出胶原蛋白喷雾,引入400Da超小分子玻尿酸、重组胶原蛋白等,把产品从基础补水向修护方向推进。
品牌营销也一直围绕“高保湿”这个核心心智,而不是频繁更换概念。连续三年的“中国高保湿挑战”从哈尔滨、吐鲁番等极端环境测试,逐渐延伸到空调房、烈日等真实生活场景;2026年又举办“高保湿喷雾节”,拿到SGS高保湿认证,并发布透明质酸应用团体标准,把产品卖点从一句广告语成功转化为功效验证。
品牌同时绑定张凌赫担任喷雾全球代言人,并通过主题门店、马拉松、城市快闪等活动,把喷雾植入夏季、运动、通勤等高频场景。
雅漾则走的是另一条路线。其核心单品舒护活泉水没有持续增加复杂成分,而是长期围绕雅漾活泉水本身的微生态、矿物质体系和舒缓属性建立专业认知,并通过50ml、150ml、300ml不同规格覆盖随身、日常和家庭使用,无菌真空包装也强化了“源头活泉、纯净保存”的产品故事。
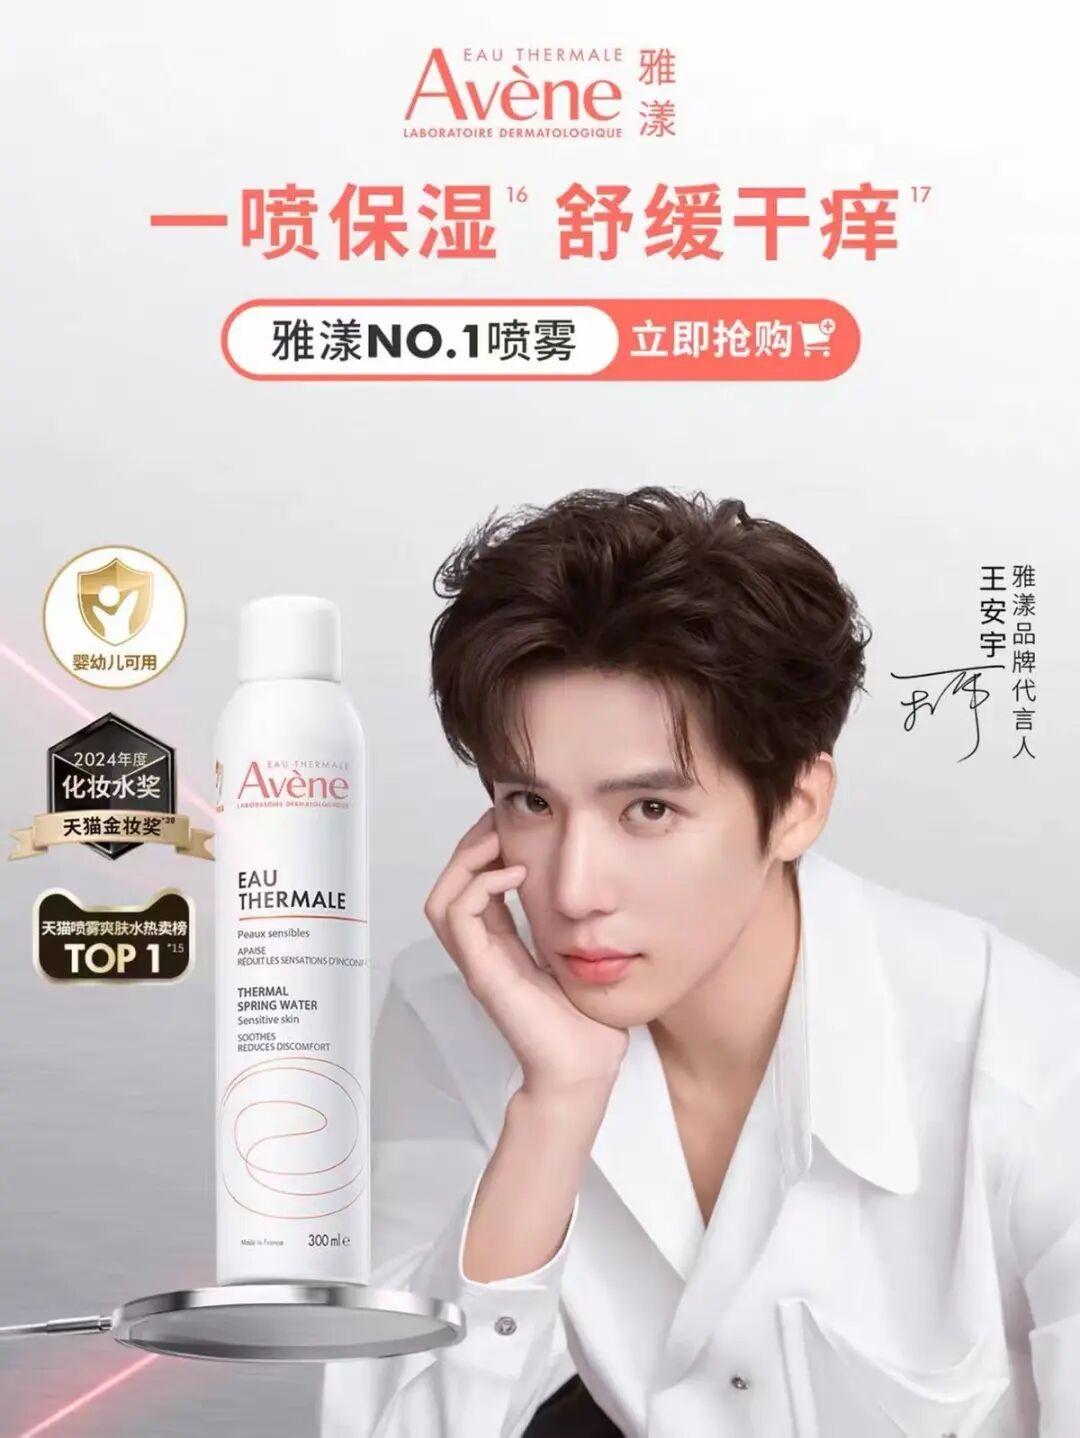
此外,雅漾强调敏感肌专业心智和场景教育。品牌长期把活泉水作为全线产品的底层资产,用敏感、泛红、晒后、换季等具体问题反复强化肌肤不稳定时使用的条件反射;同时通过皮肤学护肤定位、明星代言、专业内容和电商大促维持年轻消费者触达。
2026年品牌官宣王安宇担任代言人,持续围绕“敏感肌”“屏障修护”展开品牌表达;此前与抖音超品日合作时,也以大喷为核心产品,通过达人内容、直播和限量套盒完成从种草到成交的转化。
两者放在一起看,颐莲是在把玻尿酸喷雾不断做“深”,雅漾则是在把活泉喷雾不断做“稳”。前者通过新技术、认证、代言人和事件营销持续制造新增购买理由,后者依靠敏感肌专业信任、经典产品和高频使用场景维持长期复购。一个不断升级产品价值,一个持续强化使用条件反射,也共同解释了为什么基础补水喷雾能够长期占据市场头部。
C咖、薇诺娜:
喷雾开始按肤质分流
C咖爽肤水喷雾销售额约1.84亿元、销量110万件,在两个榜单中均位居第三,成交均价166.8元;薇诺娜销售额约0.41亿元、销量68万件,分别位居第十二、第七,成交均价59.9元。
两者共同点在于没有把喷雾停留在泛化的补水需求,而是针对明确肤质和具体问题展开。C咖锁定油皮、混油皮,薇诺娜则围绕敏感肌,把喷雾从“谁都能用”做成“特定人群为什么要用”。
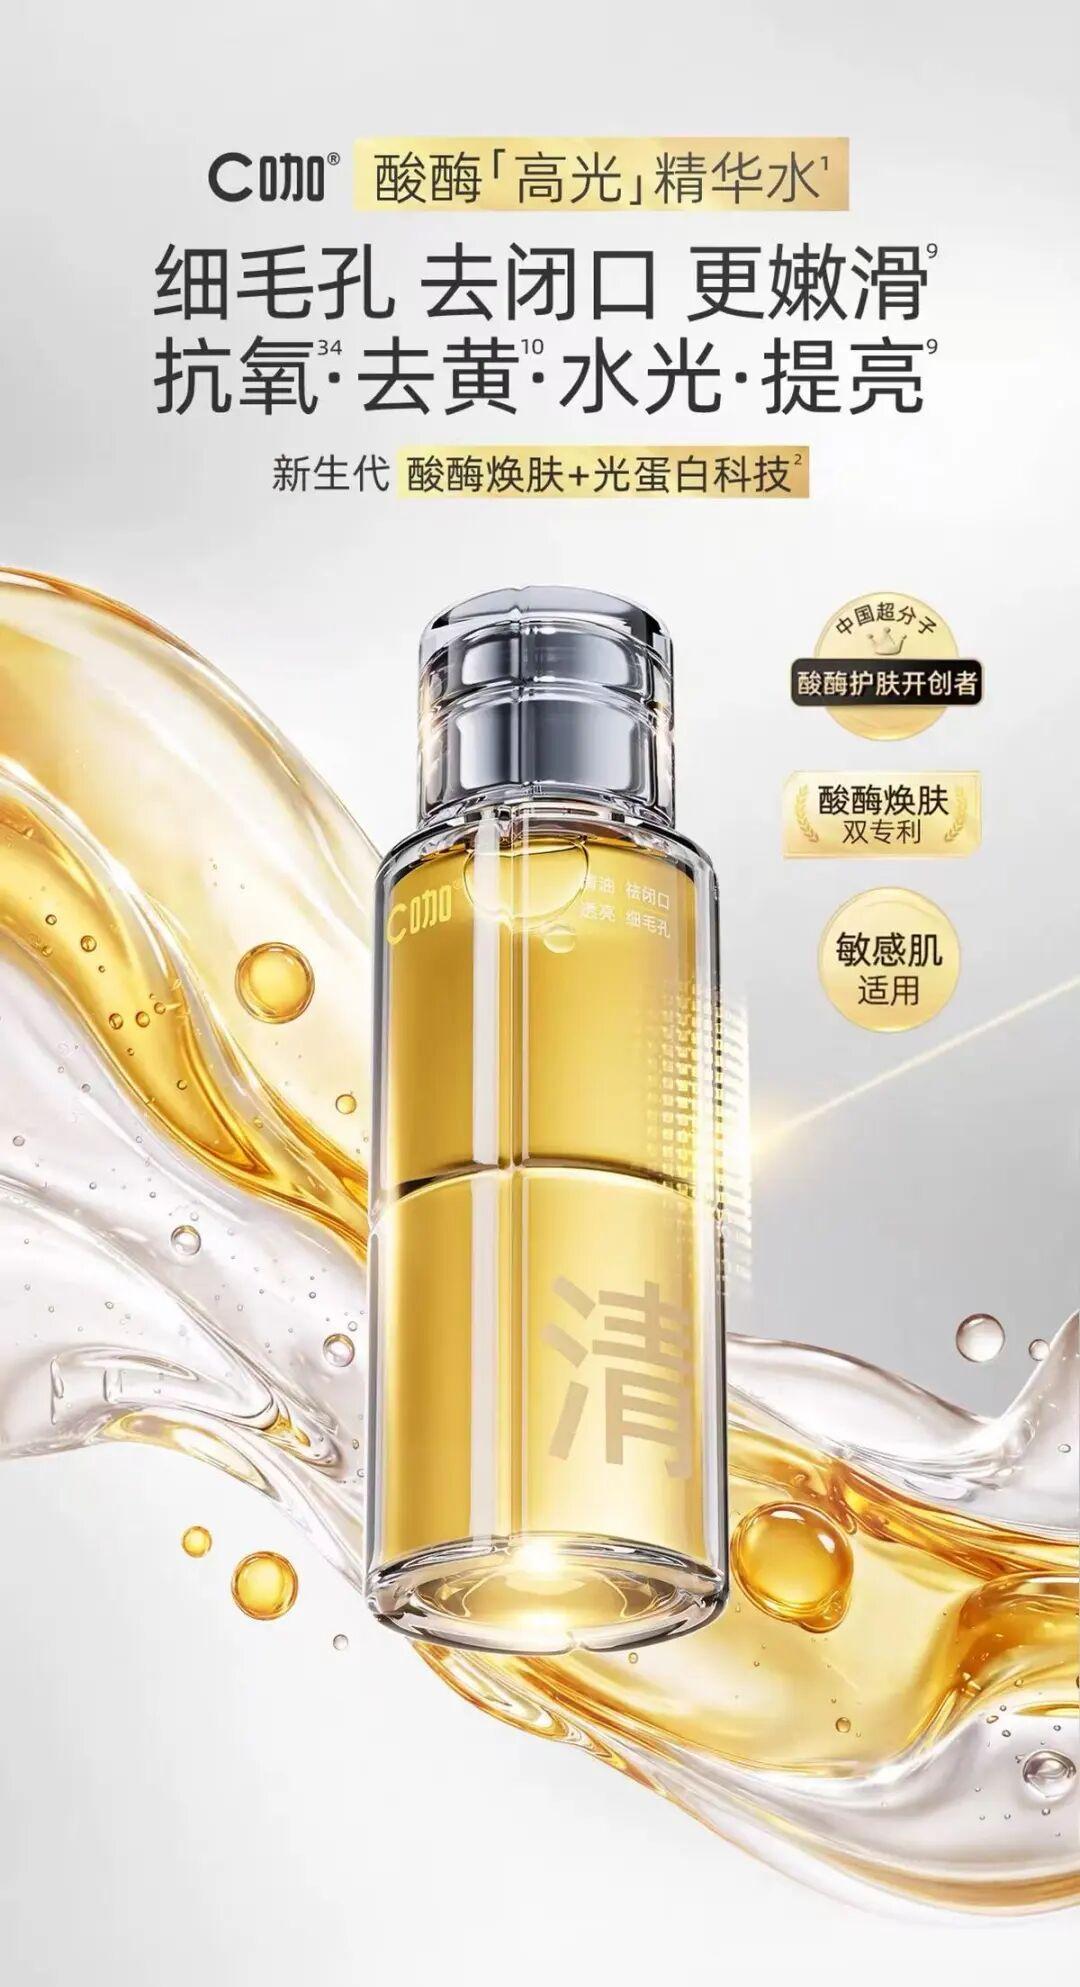
两者的差异首先体现在产品逻辑上。C咖是围绕油皮问题不断增加功效节点。品牌目前已经形成两条比较清晰的水类产品路线,一条是以酸酶水为代表的功效爽肤水,围绕油皮常见的出油、黑头、闭口和毛孔问题展开。品牌通过超分子酸酶技术解决酸与酶难共存的问题,并将扁桃酸、酸性蛋白酶等放进同一套护理逻辑中。
据品牌委托SGS开展的人体功效测试显示,酸酶水使用7天黑头粉刺数量减少57.14%,使用28天毛孔体积缩小39.98%,让油皮用水从单纯控油进一步走向角质管理与毛孔护理。
另一条则是接近传统喷雾形态的精华喷雾系列。目前市场端可以看到玻尿酸精华喷雾、维C透亮精华喷雾以及舒缓精华喷雾等产品,分别承接补水、提亮和舒缓需求。这意味着C咖不是把喷雾当成一瓶“随时补水的水”,而是在尝试让不同功效进入同一种便捷剂型。
从酸酶水到玻尿酸、维C喷雾,品牌正在把油皮护理逐步拆分为清洁后控油、日常补水、暗沉提亮等不同使用节点
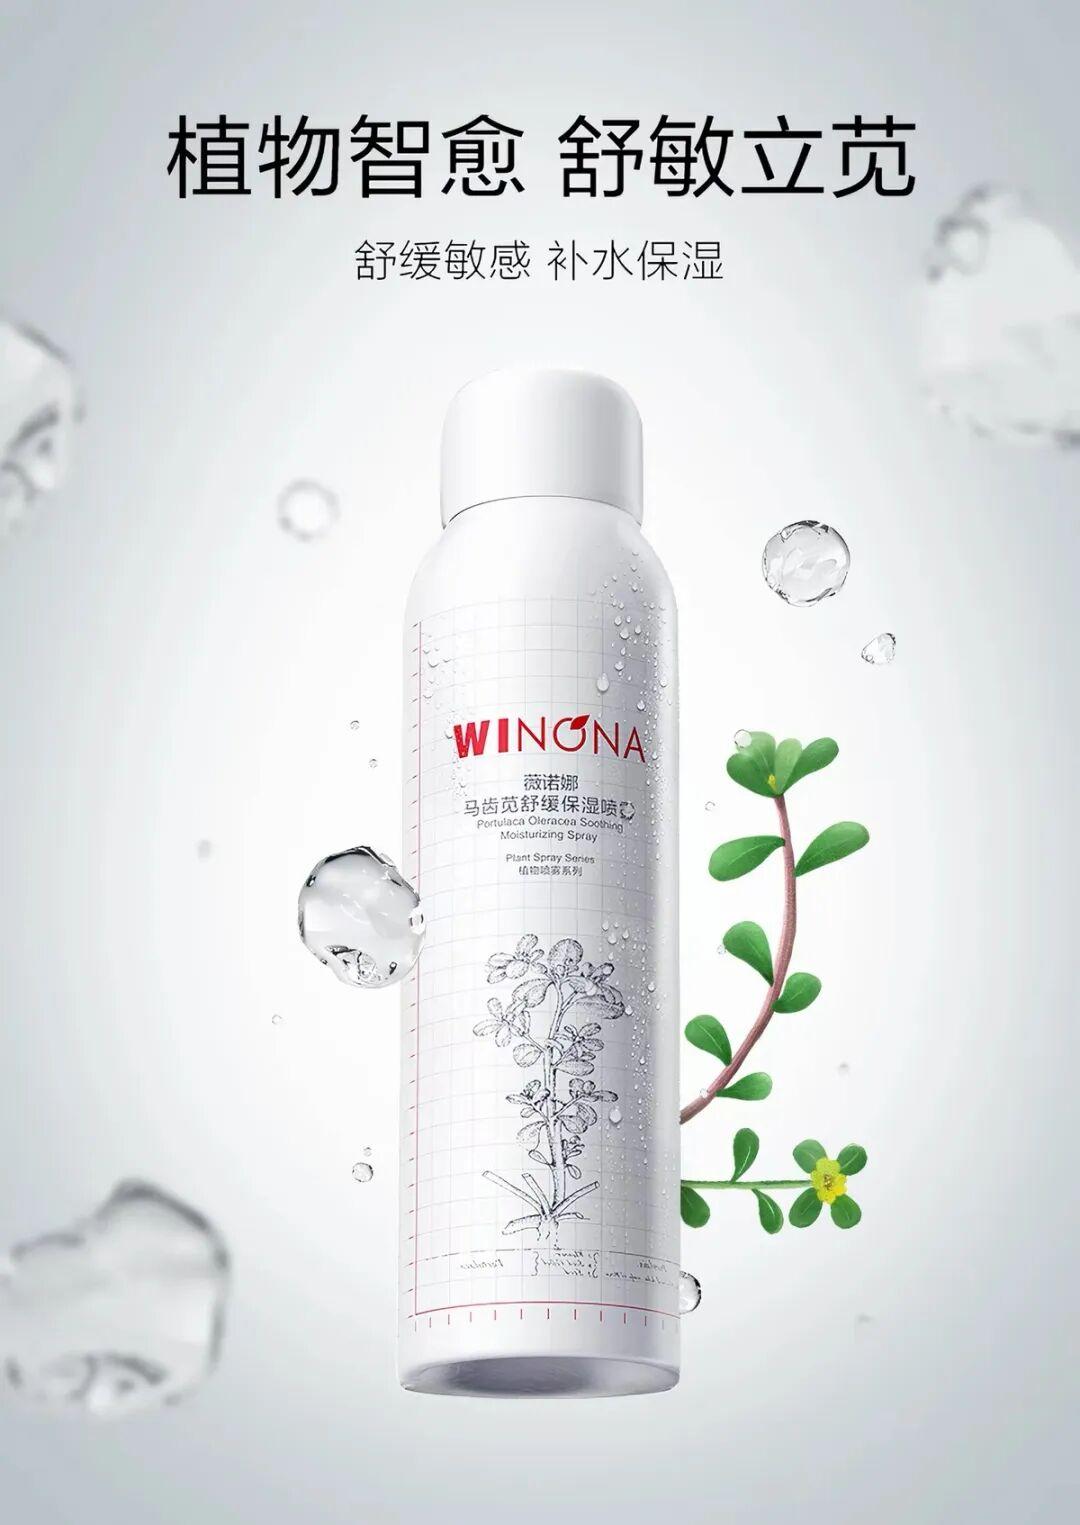
薇诺娜的变化并不是简单增加更多功效,而是把“敏感”拆细。早期舒敏保湿喷雾强调“即刻保湿、舒缓安护”,重点解决泛红和外界刺激;之后推出的马齿苋舒缓保湿喷雾进一步强化云南植物成分,将舒敏与植萃资产绑定;青刺果修护保湿喷雾则从即时舒缓推进到屏障修护,官方直接将其定位为“专为屏障脆弱、受损肌肤研发”。
产品逻辑因此从“敏感时喷一喷”,逐步升级到舒缓、维稳、屏障修护的分层护理。
这种迭代也与薇诺娜整体品牌战略一致。品牌没有把喷雾做成独立爆品,而是将其放进完整的敏感肌解决方案中,与特护水、精华、特护霜等产品共同承接不同阶段的敏感问题。与此同时,青刺果、马齿苋等云南药用植物也持续作为品牌差异化资产,薇诺娜官方目前已经形成青刺果、马齿苋、滇重楼、滇山茶等云南药植体系 。
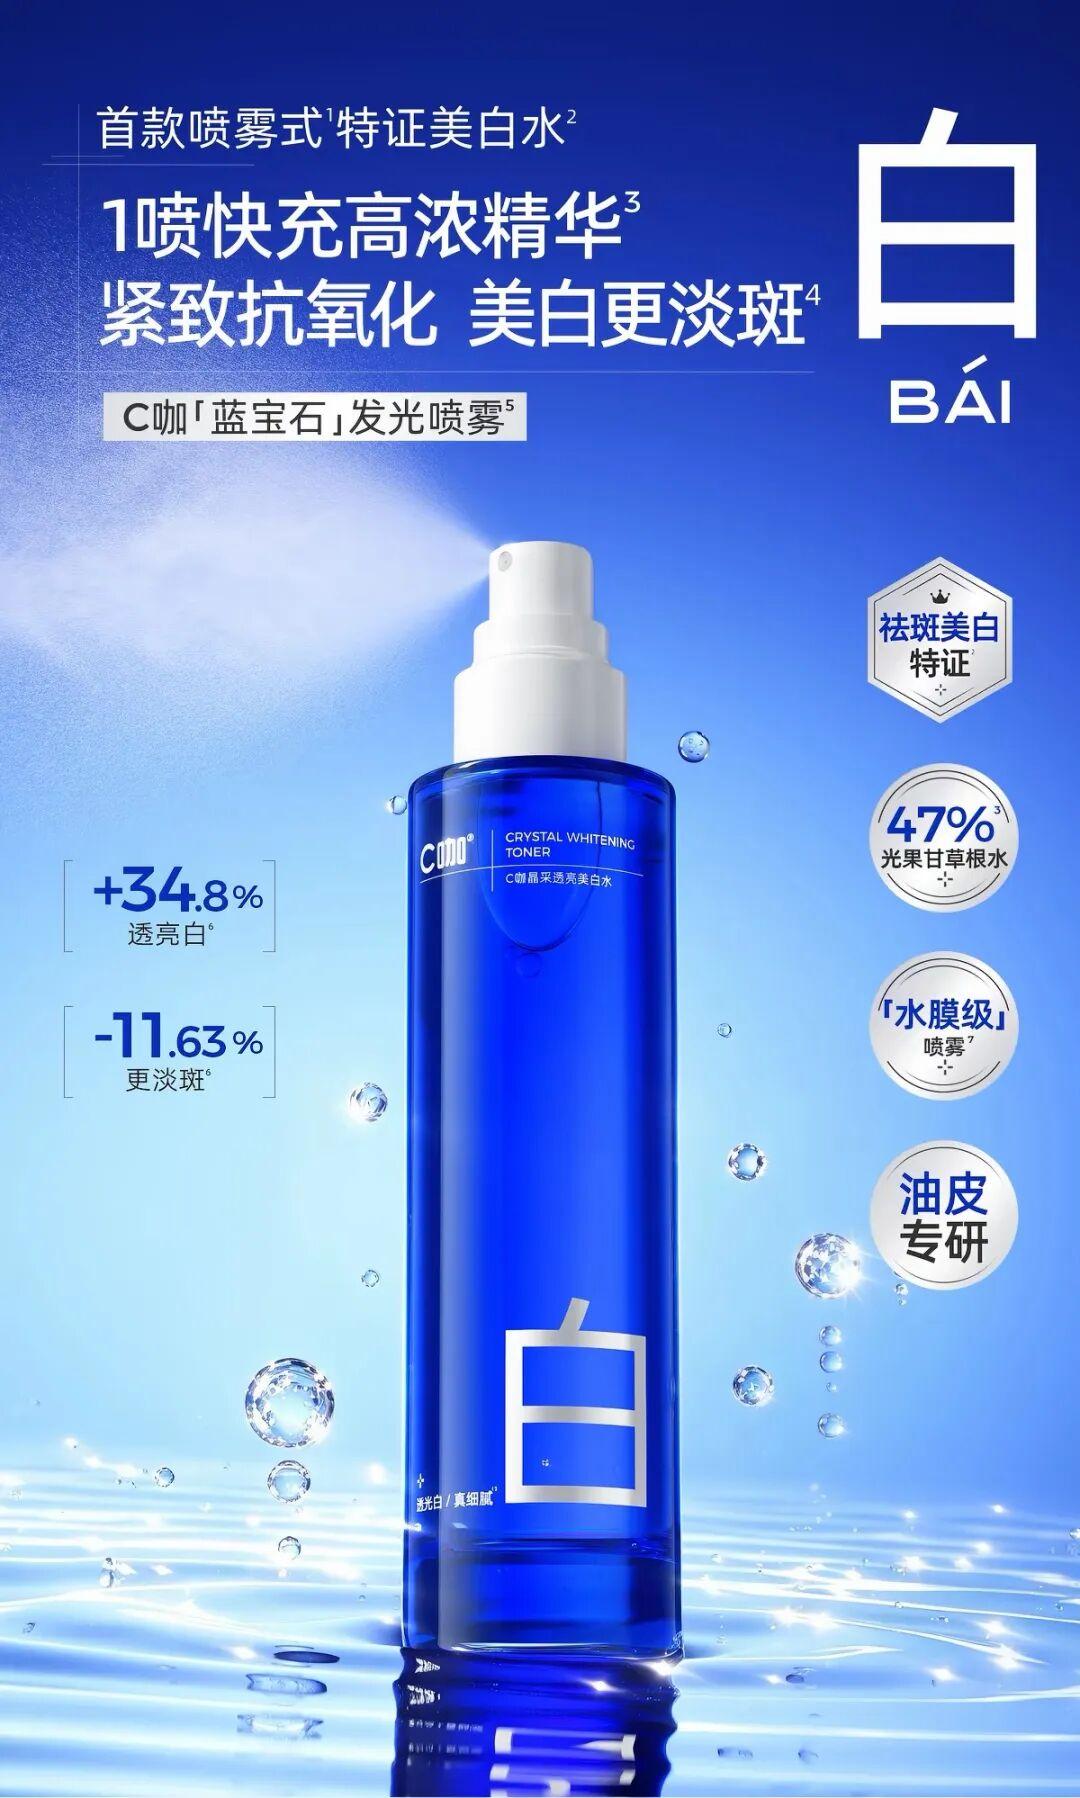
品牌策略上,两者也形成了不同打法。C咖最大的特点是先锁定油皮人群,再围绕具体问题做内容。品牌并不泛泛讲年轻人护肤,而是针对毛孔粗大、黑头、越洗越油、闭口、暗沉等问题生产短视频和直播内容。
抖音不仅承担成交,还承担用户教育和需求收集:品牌披露,其抖音触达用户中油皮和混油皮占比约七到八成,直播间里的高频问题也会反向影响产品表达与研发。
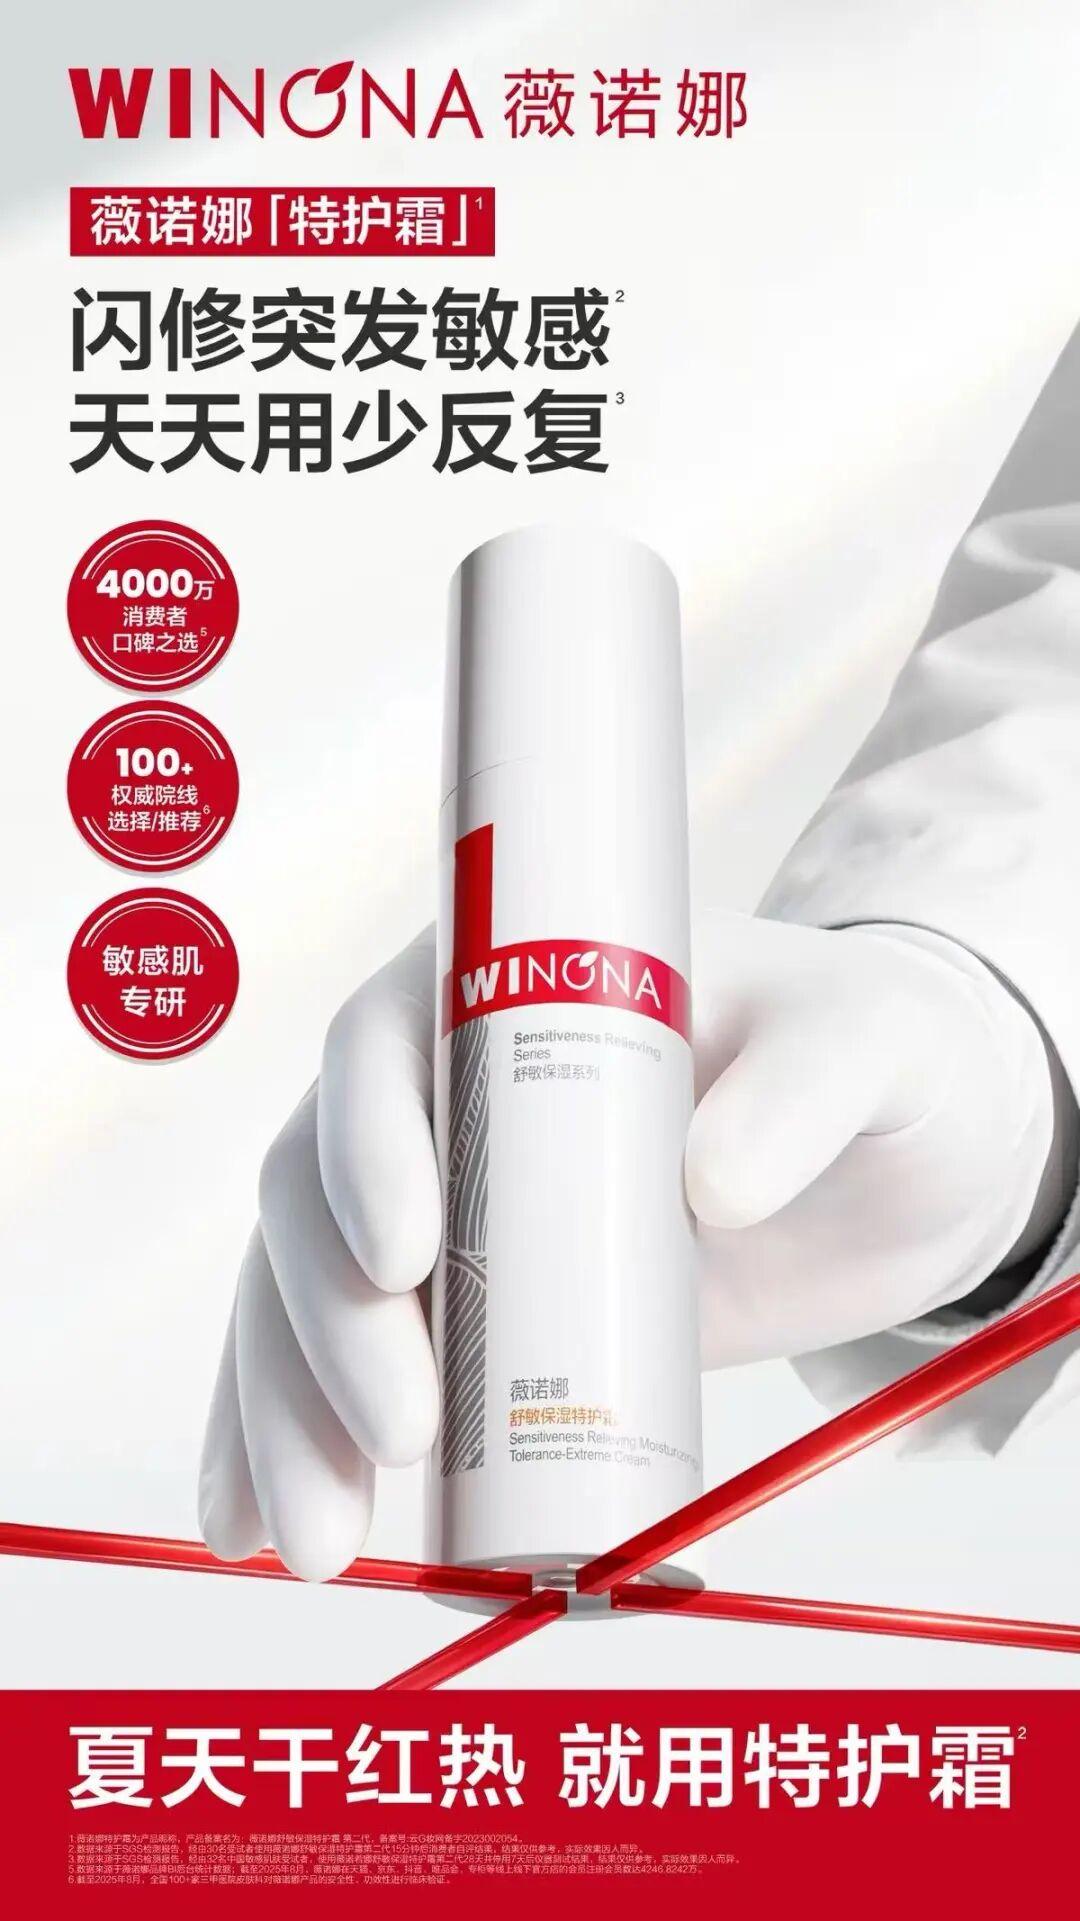
薇诺娜则更依赖已有的敏感肌专业心智,敏感肌喷雾也正在从过去的“急救降温”走向更日常的长期维稳。50ml小规格适合随身补喷,150ml、200ml以及多支套装则承接家庭使用和高频复购,说明消费者购买的已经不只是一瓶应急喷雾,而是一种可反复加入日常护肤流程的轻护理产品。
两者品牌的对比非常清晰:C咖是在把油皮护理做精做细,薇诺娜则是在把敏感修护做深做透。前者用更多功效提高喷雾的单件价值,后者则依靠专业信任和高频使用扩大消费频次。
它们共同反映出喷雾市场正在从“大众补水”走向肤质细分和问题细分。这也意味着,未来品牌需要针对不同肤质的不同阶段拆解产品,而不是简单叠加热门成分,只有把“什么人用、什么时候用、解决什么问题”讲得更清楚,才更容易形成稳定的喷雾消费心智。
谷雨、黛尔珀、百雀羚:
爽肤水喷雾正在“精华化”
谷雨爽肤水喷雾销售额约0.74亿元、销量56万件,分别位居第六、第九,成交均价132.3元;黛尔珀销售额约0.49亿元,排名第十,成交均价达到239.3元;百雀羚销售额约0.43亿元、销量49万件,分别位居第十一、第十三,成交均价87.6元。三个品牌合计销售额约1.66亿元。
虽然所处价格带和品牌定位不同,但共同指向一个变化:喷雾正在从单纯补水,开始承接修护、提亮、紧致、水光等原本由精华、水乳完成的功能。
三者的共同点都是“喷雾精华化”,但具体路径并不一样。谷雨向功效和剂型做深,黛尔珀向高端体验和妆效场景做高,百雀羚则从大众补水向更多功效做宽。这也说明,喷雾的精华化并不只是往配方里增加更多活性成分,而是将产品功效、剂型和使用场景同步升级。
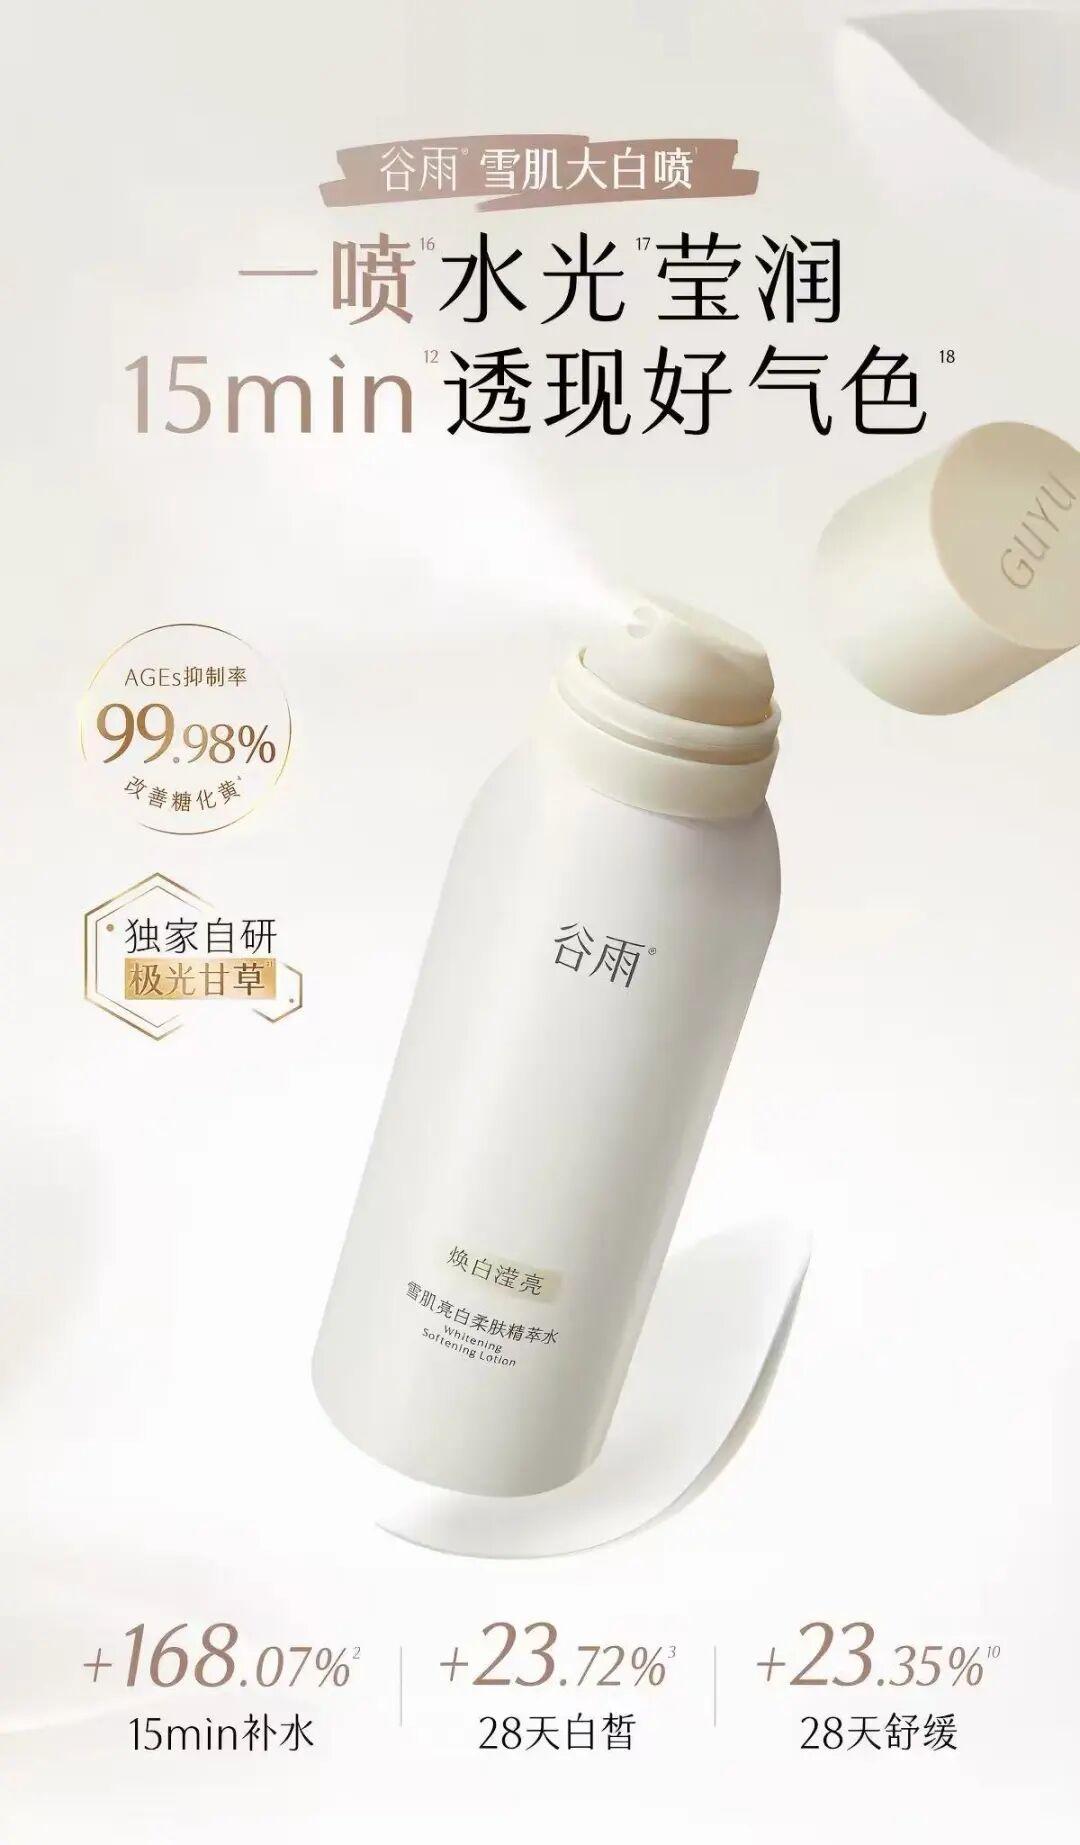
谷雨逐步改变喷雾承担的功能层级,雪绒修护喷雾主打补水舒缓,重点改善干燥、泛红等问题;水油高光喷雾升级为水油双萃剂型,兼顾滋润与光泽感,并拓展到妆前妆后等使用场景;
2026年,谷雨推出山参胶原固态喷雾,以品牌自研的稀有人参皂苷CK为核心,并加入-葡聚糖、依克多因、透明质酸钠等成分,将喷雾的主诉求从保湿推进到抗皱紧致。剂型则采用固态精华设计,一喷雾化、触肤化水,品牌测试数据显示,使用15分钟后皮肤紧致度提升,并通过28天测试观察眼下纹、鱼尾纹等变化。
这类产品的意义在于,把高活性抗老精华做成了可以随时补喷的形态,弱化传统精华只能早晚使用的限制,同时围绕空调房拔干、带妆补喷、熬夜垮脸、出行便携等场景展开,抖音官方内容直接强调“补水还能补胶原”“夏季一瓶喷雾”等使用理由。今年的七夕,品牌还将山参固态喷雾纳入“星动”山参礼盒,通过节日礼赠继续放大山参抗老系列的整体认知。
从这些产品可以看到,谷雨正在把喷雾从一个独立小品类,嵌入品牌现有的美白、修护和抗老体系中,形成“不同肌肤问题都可以用喷雾解决一部分”的产品逻辑。
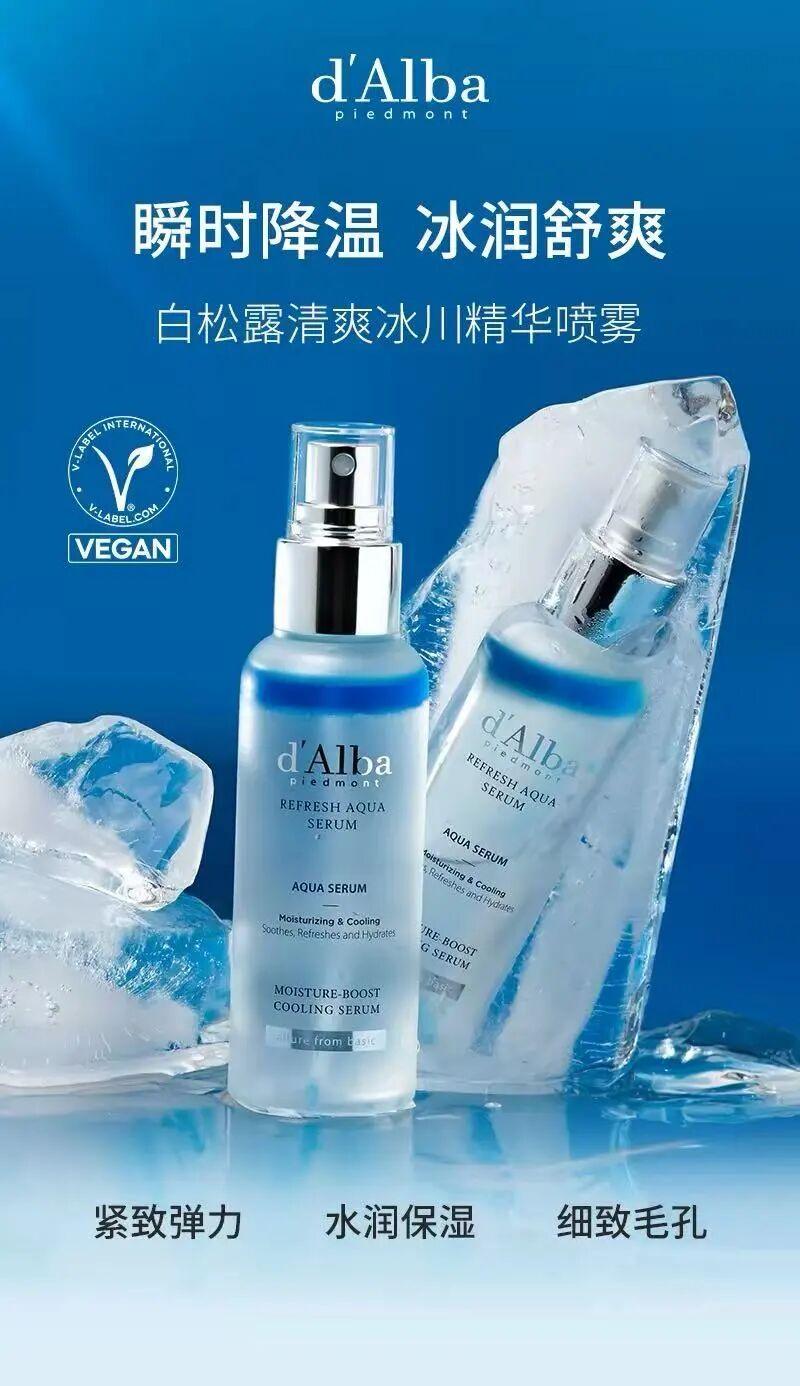
黛尔珀主要是聚焦精华感、优越肤感及妆前妆后多场景使用来塑造产品力。品牌核心产品白松露喷雾精华采用油水双相设计,通过白松露、植物油和即时水光肤感,将补水、滋润与光泽体验结合,并打通妆前打底、妆后补水、卡粉修整等场景。品牌持续复用白松露、双相质地、水光肤感三个核心元素,再向舒缓、滋养、提亮等需求延伸,使一支明星喷雾逐渐发展成喷雾精华矩阵。
更关键的是,黛尔珀是用喷雾反向建立品牌认知。消费者先通过白松露喷雾认识品牌,再向面霜、精华、防晒等品类延伸。239.3元的高成交均价背后,支撑溢价的并不只是功效,而是白松露成分故事、双相质地的视觉辨识度和喷后即时光泽感。相比谷雨强调“喷雾能解决什么问题”,黛尔珀主打“喷雾能带来什么体验”的概念。
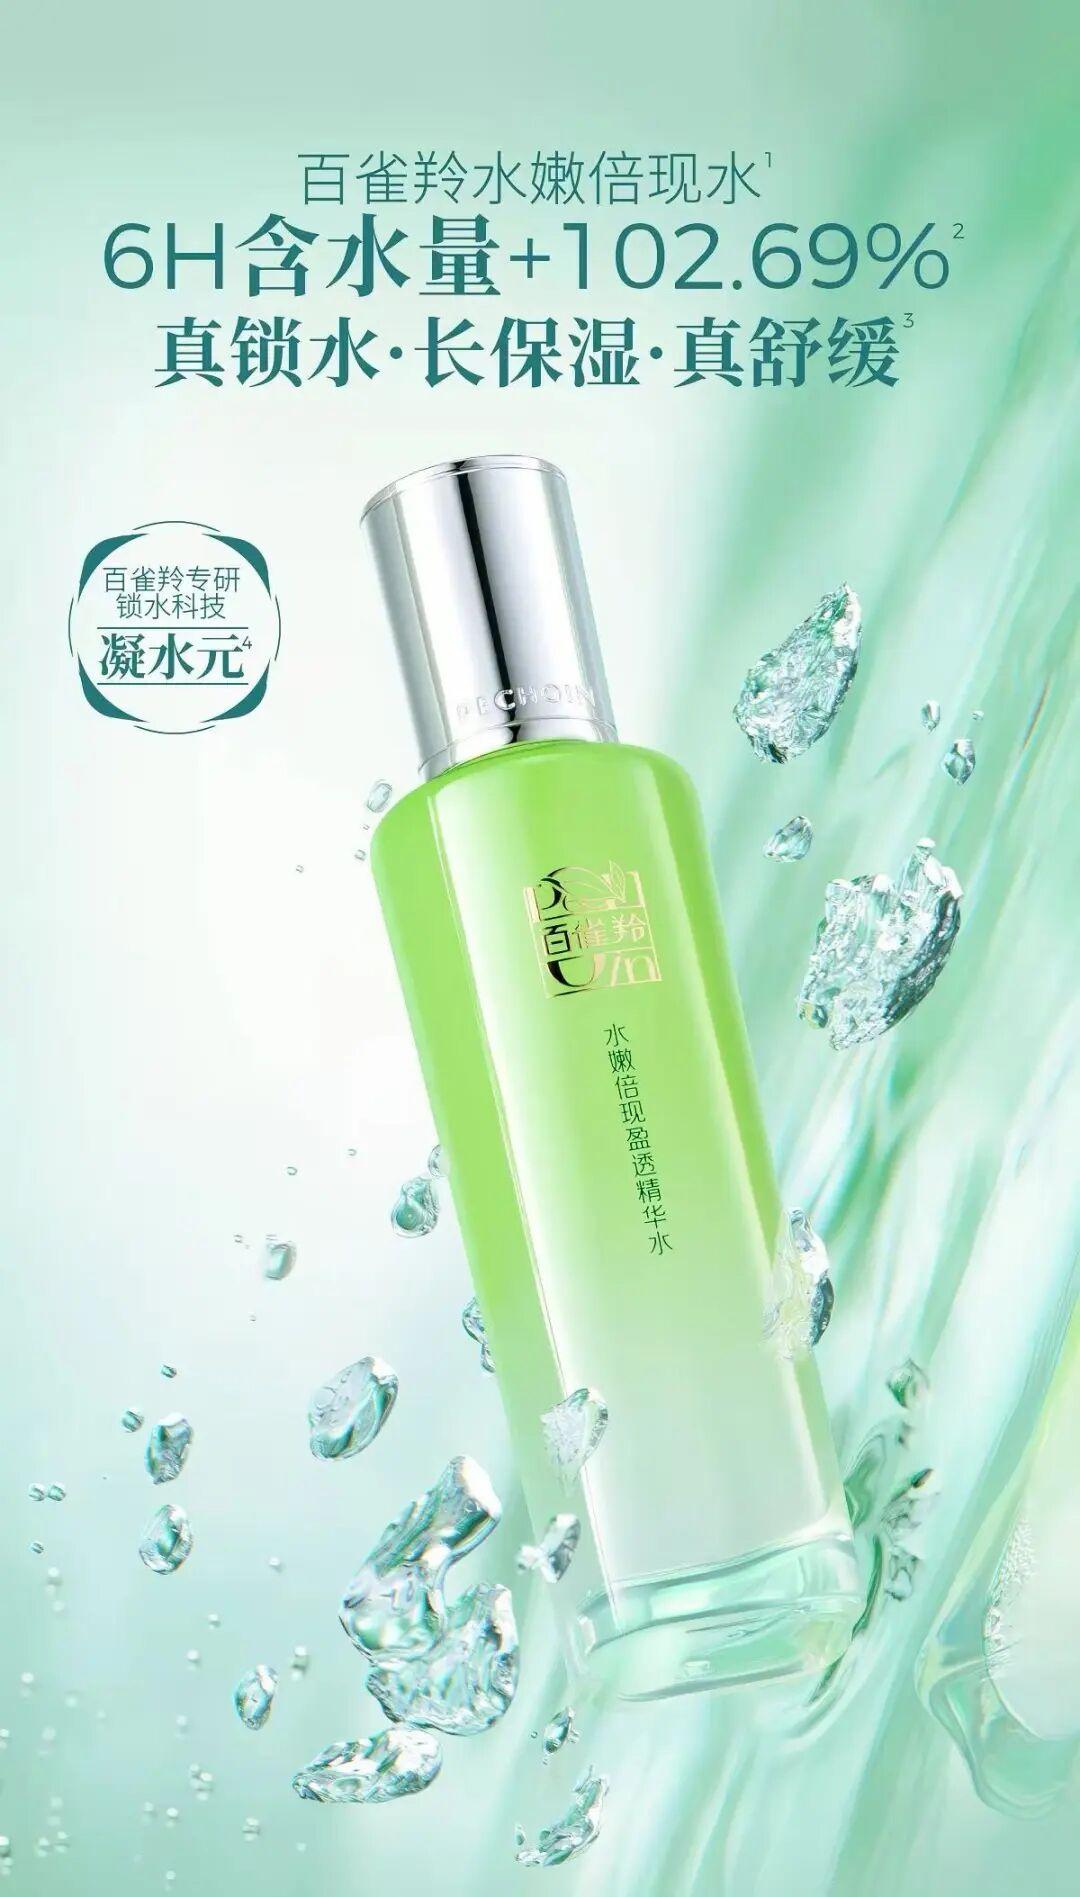
百雀羚喷雾业务偏向大众日常护理,依靠成熟品牌认知承接基础补水需求。品牌从经典水嫩精纯保湿喷雾,逐步延伸到酵母水、冰川水以及胶原水光乳液喷雾,把舒缓、晒后、胶原、水光等卖点加入喷雾,形成从基础补水到场景护理,再到功效精华化的产品变化。
由此可见,百雀羚是在原有大众补水认知上逐步增加新的使用理由。与此同时,品牌整体研发方向已经向胶原、胜肽、屏障修护等功效升级,现有灵芝胶原系列就已将重组胶原、人参胶原肽等用于紧致和弹润护理,这些成熟技术资产也为喷雾继续向功效化延伸提供了基础。
不过,与谷雨和黛尔珀相比,百雀羚目前的喷雾心智还没有完全独立。近期品牌资源更多集中在95周年、灵玉面霜2.0、王一博全球代言人以及东方文化内容上,整体品牌焕新已经很明显,因此,喷雾更多是承担产品矩阵中的补充角色。未来重要的是从胶原、水光、东方植物等资产中找到一个可以长期绑定喷雾的核心记忆点。
三者放在一起看,谷雨把精华功效装进喷雾,黛尔珀把精华体验做成喷雾,百雀羚则把更多精华级卖点普及到大众喷雾。它们共同反映出一个趋势:喷雾与传统精华之间的功能边界正在变模糊,下一阶段真正拉开差距的,不是谁加入的成分更多,而是谁能回答清楚——为什么这个功效更适合“喷”出来。
喷雾的尽头不是补水
从流量热点到长期资产
综合来看,爽肤水喷雾市场正在经历一场从量变到质变的结构性升级,品类升级的到来,表明单一的性价比或盲目的高端化都不可取。
数据揭示了市场的两条泾渭分明的生存法则:一条是以颐莲、雅漾为代表的大众普惠路线,靠高频使用、低决策门槛和长期的核心资产沉淀(玻尿酸/活泉水)做大基本盘;另一条则是以C咖、谷雨、黛尔珀为代表的高阶突围路线,它们将喷雾变为“带喷头的精华水”,切中油皮控油、抗老紧致、妆前妆后多场景等痛点,用中高端价值支撑起可观的销售额。
70—170元,成为了当下喷雾市场代表性的“黄金价格带”。在这个区间内,消费者愿意为功效实证与优质肤感买单。
这对品牌的启发是,不能只关注推新品,还要同步规划三件事:消费者能感知到的变化是什么:是喷头雾化体验、精华级肤感,还是抗皱紧致的数据实证;渠道用什么内容解释这项变化:是抖音的妆前妆后场景种草、达人测评,还是第三方功效测试报告;首次购买之后如何进入复购或升级:是推出大容量替换装、多支家庭套装,还是绑定高频补喷场景。
产品迭代、内容迭代和经营迭代三条线同时成立,一款喷雾新品才有机会从当年热点变成长期资产,在这个32亿规模、抖音领跑的黄金赛道中,真正穿越周期。
作者 | 敲木鱼
编辑 | 江小羊
视觉 | 阿嘈